Casinos con Transferencia Bancaria en España: tiempos SEPA reales y operadores DGOJ verificados 2026
 Disponible en ES
Transferencia bancaria es el método más lento del mercado regulado español. Un depósito tarda entre uno y tres días hábiles en acreditarse, mientras Bizum lo hace en segundos. Una retirada puede extenderse hasta cinco días, frente a las seis horas de PayPal. Aun así, el 8% de los jugadores españoles la elige como método principal.
La razón no es comodidad ni velocidad. Es estabilidad para montos altos. Transferencia bancaria soporta decenas de miles de euros en una sola transacción, sin fragmentación ni límites técnicos como los que restringen a Bizum o las tarjetas. El registro bancario permanente simplifica la declaración fiscal. El método conecta directamente banco con casino bajo regulación SEPA, sin intermediarios que añadan fricciones.
Los 10 Mejores Casinos Online con Transferencia Bancaria en España (2026)
Los 77 operadores con licencia DGOJ activa aceptan transferencia bancaria para depósitos. Es el método universal del mercado regulado europeo. Pero no todos permiten retirar con transferencia: algunos limitan las salidas a monederos o tarjetas por el coste operativo de procesar IBANs manualmente.
La lista que sigue prioriza operadores que soportan transferencia bancaria de forma bidireccional, con datos verificables de tiempos reales de procesamiento, límites mínimos de retirada y comisiones aplicadas.
Codere — Operador Español con Procesamiento Rápido
Codere es un operador español con presencia tanto física como online. La marca pertenece a Grupo Codere, cotizado en NASDAQ bajo el símbolo bursátil CDRO, con salas físicas en España y América Latina y una plataforma digital consolidada en el mercado DGOJ desde la apertura regulatoria de 2012.
Acepta depósitos por transferencia SEPA tradicional con acreditación en uno a tres días hábiles. Las retiradas con transferencia están disponibles, procesadas bajo los tiempos estándar SEPA de uno a cinco días desde la solicitud hasta la llegada del dinero a la cuenta bancaria del jugador. El operador no cobra comisiones por el método. El depósito mínimo con transferencia se sitúa en torno a los 10 euros, mientras que con algunos métodos rápidos acepta desde un euro.
Bet365 — Líder Internacional con SEPA Estándar
Bet365 opera bajo licencia de Hillside (New Media) Limited, con sede en Gibraltar. La marca fundada por Denise Coates en Reino Unido mantiene licencia DGOJ activa desde la apertura del mercado español y es uno de los operadores internacionales con mayor volumen de jugadores en España.
Soporta depósitos y retiradas con transferencia bancaria SEPA. Los depósitos se acreditan en uno a tres días hábiles, las retiradas tardan entre 24 y 48 horas según las fuentes consultadas, aunque el estándar SEPA implica un mínimo de un día hábil bancario. El operador no aplica comisiones por transferencia. El depósito mínimo se sitúa entre cinco y diez euros según el método elegido.
La tarjeta Bet365 Mastercard, que antes aceleraba las retiradas, se descontinuó en mayo de 2025 para nuevos usuarios.
Sportium — Grupo Cirsa con Retiradas Ágiles
Sportium es la marca digital de Cirsa Digital, S.A.U., filial del Grupo Cirsa. Cirsa es uno de los mayores operadores de juego en España y América Latina, con propiedad compartida entre Blackstone y la familia fundadora. Sportium equilibra apuestas deportivas y casino online bajo licencia DGOJ.
Acepta transferencia bancaria SEPA para depósitos y retiradas. Los depósitos siguen el estándar de uno a tres días hábiles. Las retiradas con métodos rápidos se procesan en menos de 24 horas según fuentes del sector, aunque las transferencias SEPA tradicionales mantienen el plazo regulatorio de uno a cinco días. El operador no cobra comisiones. El depósito mínimo con algunos métodos rápidos es de un euro, con transferencia bancaria típicamente desde diez euros.
Casino Gran Madrid — Tradición desde 1981
Casino Gran Madrid es un casino físico histórico ubicado en Torrelodones, Madrid, operativo desde 1981. La entidad legal Casino Gran Madrid S.A. extendió su operación al entorno online con licencia DGOJ, manteniendo la reputación offline acumulada durante más de 40 años.
Soporta depósitos y retiradas con transferencia bancaria. Los tiempos de procesamiento siguen el estándar SEPA: uno a tres días para depósitos, uno a cinco días para retiradas. El operador menciona retiradas rápidas con algunos métodos en menos de 24 horas, pero la transferencia bancaria tradicional se ajusta a los plazos regulatorios del sistema SEPA. Sin comisiones del operador. Depósito mínimo desde un euro con métodos específicos, transferencia desde diez euros estimado.
Luckia — Local Español con Red Física
Luckia es una marca española con red de salas físicas distribuidas por el territorio nacional y plataforma online bajo licencia DGOJ. La entidad legal Luckia, S.L. pertenece a un grupo empresarial español con presencia consolidada en el sector del juego regulado.
Acepta transferencia bancaria SEPA para depósitos, con disponibilidad de retiradas por el mismo método. Los tiempos de acreditación son los estándar del sistema SEPA: de uno a tres días hábiles para depósitos, de uno a cinco días para retiradas. El operador no aplica comisiones por transferencia. Depósito mínimo desde un euro con algunos métodos, transferencia desde diez euros típicamente.
bwin — Más de 10 Años en Mercado DGOJ
bwin es una marca internacional operada por ElectraWorks Limited, con sede en Gibraltar y propiedad de Entain plc, cotizado en la Bolsa de Londres. La marca lleva más de diez años en el mercado español regulado, con licencia DGOJ activa desde la apertura del sector en 2012.
Soporta depósitos y retiradas con transferencia bancaria SEPA. Los depósitos se acreditan en uno a tres días hábiles, las retiradas en 24 a 48 horas en algunos casos según fuentes, aunque el estándar SEPA implica de uno a cinco días desde la solicitud. Sin comisiones del operador. Depósito mínimo desde cinco euros. bwin integra también PayPal, ventaja para jugadores que priorizan monederos electrónicos.
William Hill — Marca Histórica Británica
William Hill es una marca fundada en 1934 en Reino Unido, con 90 años de trayectoria en el sector de apuestas. Tras la adquisición por 888 Holdings en 2022, la marca opera en España bajo WHG (International) Limited con licencia DGOJ activa.
Acepta transferencia bancaria para depósitos y retiradas. Los tiempos de procesamiento son los estándar SEPA: uno a tres días hábiles para depósitos, uno a cinco días para retiradas. El operador no cobra comisiones por el método. Depósito mínimo estimado en diez euros con transferencia.
El reconocimiento de marca acumulado durante décadas aporta confianza a jugadores que valoran la trayectoria histórica por encima de innovaciones recientes.
LeoVegas — Especialista Juego Móvil
LeoVegas Gaming plc, con sede en Malta, fue adquirida por MGM Resorts International en 2022. La marca opera con licencia DGOJ en España y mantiene licencias en múltiples jurisdicciones europeas. LeoVegas se especializa en experiencia móvil, con una plataforma diseñada primero para dispositivos móviles y después adaptada a escritorio.
Soporta transferencia bancaria SEPA para depósitos y retiradas. Los tiempos siguen el estándar regulatorio: uno a tres días hábiles para depósitos, uno a cinco días para retiradas. Sin comisiones del operador. Depósito mínimo estimado en diez euros. LeoVegas no integra PayPal en el mercado español, a diferencia de algunos competidores.
888casino — Pionero Online desde 1997
888casino es una de las marcas más antiguas del casino online, fundada en 1997. Opera bajo 888 Spain plc, con sede en Gibraltar, y pertenece a Evoke plc tras la fusión con William Hill en 2022. La marca mantiene licencia DGOJ activa y ofrece juegos exclusivos desarrollados con software propio.
Acepta transferencia bancaria para depósitos y retiradas. Los tiempos de procesamiento son los estándar SEPA: uno a tres días para depósitos, uno a cinco días para retiradas. El operador no aplica comisiones. Depósito mínimo desde diez euros. Los jugadores pueden ajustar límites personales desde el Centro de Control de la plataforma.
PlayUZU — Transparencia sin Rollover
PlayUZU pertenece al Grupo Innovate Gaming (Gentoo Media) y opera con licencia DGOJ en España, además de otros mercados en América Latina. El diferenciador de la marca es la ausencia de requisitos de rollover en sus bonos: lo que depositas es lo que puedes retirar sin cumplir condiciones de apuesta multiplicadas.
Soporta transferencia bancaria SEPA para depósitos, con disponibilidad estimada también para retiradas. Los tiempos de acreditación siguen el estándar regulatorio: uno a tres días hábiles para depósitos, uno a cinco días para retiradas. Sin comisiones del operador. Depósito mínimo estimado en diez euros.
Condiciones bancarias por operador
| Operador | Licencia DGOJ | Tiempo depósito | Tiempo retirada | Límite mínimo retirada | Comisiones operador |
|---|---|---|---|---|---|
| Codere | Activa | 1-3 días hábiles | 1-5 días hábiles | 10€ estimado | Sin comisiones |
| Bet365 | Activa | 1-3 días hábiles | 24-48h (1-5 días SEPA) | 10€ estimado | Sin comisiones |
| Sportium | Activa | 1-3 días hábiles | 1-5 días hábiles | 10€ estimado | Sin comisiones |
| Casino Gran Madrid | Activa | 1-3 días hábiles | 1-5 días hábiles | 10€ estimado | Sin comisiones |
| Luckia | Activa | 1-3 días hábiles | 1-5 días hábiles | 10€ estimado | Sin comisiones |
| bwin | Activa | 1-3 días hábiles | 24-48h (1-5 días SEPA) | 10€ estimado | Sin comisiones |
| William Hill | Activa | 1-3 días hábiles | 1-5 días hábiles | 10€ estimado | Sin comisiones |
| LeoVegas | Activa | 1-3 días hábiles | 1-5 días hábiles | 10€ estimado | Sin comisiones |
| 888casino | Activa | 1-3 días hábiles | 1-5 días hábiles | 10€ estimado | Sin comisiones |
| PlayUZU | Activa | 1-3 días hábiles | 1-5 días hábiles | 10€ estimado | Sin comisiones |
La distinción clave está entre operadores que permiten retirar mediante transferencia y los que limitan las salidas a monederos o tarjetas. No basta con que un casino acepte transferencia para depósitos: verifica en el cajero de retirada si aparece «Transferencia bancaria» como opción antes de depositar, si planeas usarla también para cobrar.
¿Qué casinos con licencia DGOJ aceptan transferencia bancaria para depósitos y retiradas en España en 2026?
No hay un ganador universal ni una promesa permanente para todas las cuentas. Comprueba licencia, disponibilidad de transferencia bancaria, condiciones del cajero y reglas de retirada en cada operador. Las comparativas sirven para orientar la revisión; una marca conocida o una oferta grande no garantizan mejor servicio.
Tiempos Reales: Cuánto Tarda una Transferencia Bancaria en Casino DGOJ
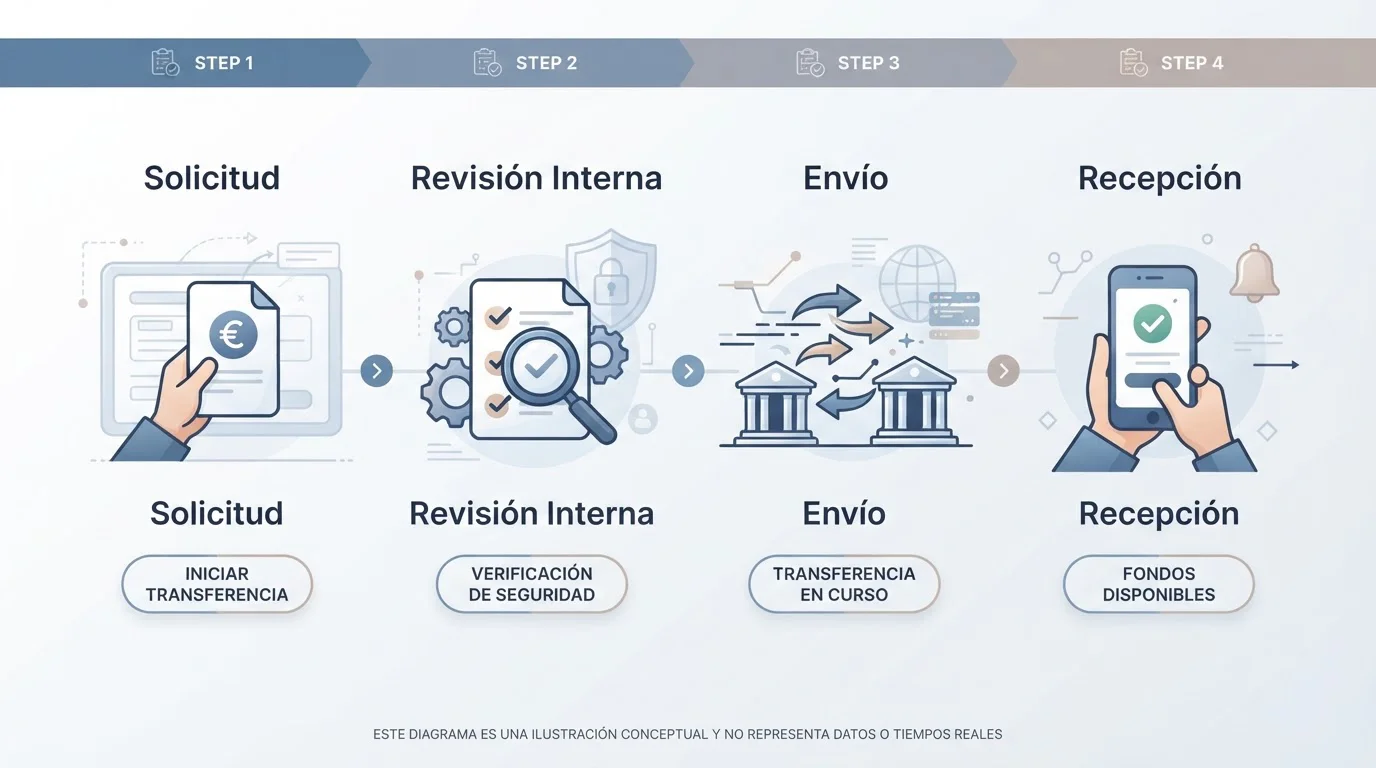
La situación práctica es concreta: depositaste 500 euros un martes a las 10:00 de la mañana desde tu cuenta en CaixaBank hacia Bet365, ¿cuándo puedes apostar con ese dinero? Retiraste 2.000 euros un viernes desde Codere hacia tu IBAN en BBVA, ¿cuándo llega el dinero a tu cuenta?
Depósitos SEPA Tradicional: 1-3 Días Hábiles
Transferencia bancaria SEPA tradicional liquida en un día hábil bancario bajo la normativa del European Payments Council. En la práctica, los depósitos tardan entre uno y tres días hábiles en acreditarse en el saldo del casino, dependiendo del horario de ejecución de la transferencia, del banco emisor y del procesamiento interno del operador.
Un depósito ejecutado un lunes por la mañana desde un banco digital como N26 puede acreditarse en 24 horas si el operador procesa rápido. El mismo depósito ejecutado un viernes por la tarde se extiende hasta el martes siguiente, porque el fin de semana no cuenta como día hábil bancario. Los festivos nacionales y autonómicos añaden días adicionales al plazo.
La mayoría de operadores DGOJ procesan depósitos en uno a tres días. Algunos, como Bet365 o Sportium, se sitúan en el extremo rápido con acreditaciones en 24 a 48 horas cuando las condiciones son óptimas. Otros tardan tres o cuatro días hábiles antes de reflejar el saldo en la cuenta del jugador.
Retiradas SEPA Tradicional: 1-5 Días Hábiles
Una retirada con transferencia bancaria atraviesa dos fases: la revisión interna del casino y la ejecución SEPA. La revisión verifica que el jugador ha completado KYC, que el IBAN destino coincide con el titular de la cuenta del casino, y que no hay alertas de seguridad. Con KYC validado previamente, esta fase se completa en horas, típicamente menos de 24.
La segunda fase es la transferencia SEPA saliente desde el banco del casino hacia el banco del jugador. SEPA tradicional liquida en un día hábil bancario. En la práctica, el plazo total desde que el jugador solicita la retirada hasta que ve el dinero en su cuenta bancaria oscila entre uno y cinco días hábiles.
Operadores mencionados en fuentes del sector como Codere o Sportium procesan retiradas en 24 a 48 horas con métodos rápidos. Con transferencia SEPA el plazo se extiende por la naturaleza del sistema: un día hábil SEPA más el tiempo de revisión interna suma entre dos y cinco días en casos reales.
SEPA Instant: Menos de 10 Segundos (Obligatorio desde 2025)
En la zona euro, las entidades de crédito sujetas al calendario general deben recibir transferencias inmediatas desde el 9 de enero de 2025 y enviarlas desde el 9 de octubre de 2025. Otras categorías de proveedores y países tienen plazos distintos. Esa disponibilidad bancaria no convierte en inmediata la revisión del casino: hay que separar autorización de la retirada y ejecución de la transferencia.
Cuando la infraestructura completa soporta SEPA Instant —banco emisor, banco receptor y operador casino—, la transferencia bancaria se acelera de días a segundos. Un depósito ejecutado un domingo a medianoche se acredita instantáneamente si el banco del jugador y el casino integran SEPA Instant. Una retirada procesada en festivo llega a la cuenta en minutos, no en días.
En la zona euro, las entidades de crédito sujetas al calendario general deben recibir transferencias inmediatas desde el 9 de enero de 2025 y enviarlas desde el 9 de octubre de 2025. Otras categorías de proveedores y países tienen plazos distintos. Esa disponibilidad bancaria no convierte en inmediata la revisión del casino: hay que separar autorización de la retirada y ejecución de la transferencia.
La aceleración no es automática. Si el operador casino no integra SEPA Instant, la transferencia cae a SEPA tradicional aunque el banco del jugador lo soporte. Si el banco del jugador no lo soporta aún, el beneficio tampoco se materializa. La ganancia de velocidad requiere alineación técnica completa.
Por Qué Fines de Semana y Festivos Extienden los Plazos
SEPA tradicional opera sobre infraestructura bancaria que solo procesa en días hábiles. Sábados, domingos y festivos nacionales o autonómicos no cuentan. Una transferencia ejecutada viernes a las 18:00 no comienza a procesarse hasta el lunes siguiente. Si el lunes es festivo, se pospone al martes.
La distinción importa para planificar depósitos. Un jugador que deposita el jueves puede apostar el viernes. El mismo jugador que deposita el viernes puede no ver el saldo hasta el miércoles de la semana siguiente si hay festivo de por medio.
SEPA Instant elimina esta fricción. Al operar 24/7/365, los festivos y fines de semana no extienden el plazo. La transferencia se ejecuta en segundos sin importar el día o la hora.
¿Cuánto tarda un depósito por transferencia bancaria en un casino DGOJ?
La autorización del pago y la acreditación del saldo son pasos distintos. Con transferencia bancaria, el tiempo depende del proveedor, de las comprobaciones y del cajero. Si el cargo existe pero el saldo no aparece, conserva el justificante y consulta la operación antes de repetir el ingreso.
¿Cuánto tarda una retirada con transferencia bancaria desde un casino español?
El plazo incluye la revisión del casino y el envío por transferencia bancaria. Una red rápida no elimina comprobaciones pendientes, incidencias o restricciones del receptor. Para comparar tiempos, cuenta desde la solicitud hasta la recepción efectiva del dinero y consulta el estado exacto cuando se supere el plazo informado.
SEPA Instant vs. SEPA Tradicional: Trustly, Rapid Transfer y Brite Explicados
Los casinos DGOJ mencionan «transferencia instantánea» o listan opciones como Trustly, Rapid Transfer y Brite en el cajero. La distinción técnica entre estos términos no es obvia para el jugador: ¿es Trustly un método de pago distinto de transferencia bancaria? ¿SEPA Instant es una marca comercial o una normativa regulatoria?
Qué es SEPA Instant y Cómo Funciona
SEPA Instant Credit Transfer es una extensión del sistema SEPA estándar, regulada por el European Payments Council y el European Central Bank. La diferencia frente a SEPA tradicional está en el tiempo de liquidación: SEPA tradicional completa la transferencia en un día hábil bancario, SEPA Instant lo hace en menos de diez segundos.
El esquema SCT Inst eliminó su antiguo máximo de 100.000 euros en octubre de 2025. Eso no significa que tu banco o el cajero admitan cualquier importe: pueden existir límites contractuales, personales y regulatorios. El servicio de transferencia inmediata funciona de forma continua cuando las entidades y la operación son compatibles, pero la autorización previa del casino sigue siendo un proceso separado.
En la zona euro, las entidades de crédito sujetas al calendario general deben recibir transferencias inmediatas desde el 9 de enero de 2025 y enviarlas desde el 9 de octubre de 2025. Otras categorías de proveedores y países tienen plazos distintos. Esa disponibilidad bancaria no convierte en inmediata la revisión del casino: hay que separar autorización de la retirada y ejecución de la transferencia.
Trustly, Rapid Transfer y Brite: Intermediarios Open Banking, No Métodos Distintos
Trustly, Rapid Transfer y Brite no son métodos de pago separados de transferencia bancaria. Son intermediarios que usan SEPA Instant bajo el capó, con autenticación Open Banking (PSD2) para acreditar fondos en segundos sin que el usuario introduzca su IBAN manualmente.
El flujo técnico funciona así: el jugador selecciona «Trustly» en el cajero del casino, elige su banco de una lista (BBVA, Santander, N26), es redirigido al inicio de sesión de su banca online, autentica la transacción con SCA (Strong Customer Authentication), y confirma. Trustly obtiene autorización PSD2 para iniciar una transferencia SEPA Instant desde la cuenta del jugador hacia la cuenta del casino. El dinero se mueve en segundos, el casino recibe confirmación automática y acredita el saldo instantáneamente.
La diferencia frente a SEPA tradicional directo está en la fricción: con SEPA tradicional el usuario introduce manualmente IBAN, BIC y código de referencia único en su banca online, con riesgo de error que causa retrasos de uno a tres días si el código se introduce mal. Con Trustly o Brite, el IBAN y el código se introducen automáticamente por el intermediario Open Banking, eliminando el error humano.
Rapid Transfer y Brite funcionan igual que Trustly: son servicios de banca abierta que usan SEPA Instant para acelerar transferencias bancarias. No son métodos distintos, son facilitadores técnicos que simplifican el flujo del usuario.
Qué Bancos Españoles Soportan SEPA Instant en 2026
Bancos digitales en España han adoptado SEPA Instant más rápido que los tradicionales. N26, Revolut, Openbank, ING, Wise, Bnext e Imagin soportan SEPA Instant en 2026, permitiendo envíos y recepciones en tiempo real desde sus plataformas.
En la zona euro, las entidades de crédito sujetas al calendario general deben recibir transferencias inmediatas desde el 9 de enero de 2025 y enviarlas desde el 9 de octubre de 2025. Otras categorías de proveedores y países tienen plazos distintos. Esa disponibilidad bancaria no convierte en inmediata la revisión del casino: hay que separar autorización de la retirada y ejecución de la transferencia.
Consulta con tu banco si soporta SEPA Instant saliente. Si no lo hace aún, una transferencia iniciada desde Trustly o Brite en un casino puede caer a SEPA tradicional, extendiendo el plazo de segundos a días.
Por Qué No Es «Instantáneo» Si Algún Eslabón Falla
SEPA Instant requiere soporte completo en tres puntos: banco emisor, banco receptor y operador casino. Si el banco del jugador no soporta SEPA Instant saliente, la transferencia cae a SEPA tradicional aunque el casino integre Trustly. Si el casino no integra Trustly o Brite, la transferencia debe ejecutarse manualmente como SEPA tradicional aunque el banco del jugador soporte SEPA Instant.
La cadena técnica debe estar completa para que la aceleración funcione. Un eslabón sin soporte rompe la velocidad.
¿Qué es SEPA Instant y qué casinos lo soportan en España?
No hay un ganador universal ni una promesa permanente para todas las cuentas. Comprueba licencia, disponibilidad de transferencia bancaria, condiciones del cajero y reglas de retirada en cada operador. Las comparativas sirven para orientar la revisión; una marca conocida o una oferta grande no garantizan mejor servicio.
Diferencias entre iniciación y liquidación bancaria
| Aspecto | SEPA tradicional | SEPA Instant (Trustly/Brite) |
|---|---|---|
| Usuario introduce IBAN | Sí, manualmente | No, Open Banking automatiza |
| Código referencia | Sí, manualmente en concepto | No requerido (identificación automática) |
| Tiempo acreditación | 1-3 días hábiles | Segundos |
| Disponibilidad | Días hábiles bancarios | 24/7/365 |
| Fricción | Alta (IBAN + código + espera) | Baja (inicio de sesión banco + confirmar) |
¿Qué diferencia hay entre transferencia bancaria, Trustly, Rapid Transfer y Brite?
La transferencia es el movimiento bancario; los otros nombres identifican servicios que pueden facilitar su iniciación o procesamiento. Las integraciones y plazos varían. Comprueba quién autoriza, quién recibe y cómo se acredita el saldo: una interfaz inmediata no demuestra que todas las operaciones se liquiden con el mismo procedimiento.
Cómo Depositar y Retirar con Transferencia Bancaria: Paso a Paso
La mecánica técnica de depositar o retirar con transferencia bancaria no es compleja, pero un error en el código de referencia o en el IBAN destino puede extender el plazo de días a semanas.
Proceso de Depósito SEPA Tradicional (5 Pasos)
Accede al cajero del casino con tu cuenta validada. Selecciona «Transferencia bancaria» o «Bank Transfer» en la lista de métodos de depósito. El casino muestra: IBAN beneficiario, BIC/SWIFT, titular de la cuenta (nombre legal del operador, por ejemplo Cirsa Digital S.A.U. para Sportium), y un código de referencia único, típicamente alfanumérico, como REF-A7B3C9D1.
Abre tu banca online en otra pestaña. Crea una nueva transferencia SEPA. Introduce IBAN destino (el del casino), BIC si tu banco lo pide, importe (respetando el mínimo del operador, típicamente diez euros, y el máximo DGOJ de 600 euros al día para cuentas nuevas), y en el campo «concepto» o «referencia» introduce el código único que el casino te mostró. Sin este código, el casino no puede identificar tu pago automáticamente.
Confirma y ejecuta la transferencia. Espera de uno a tres días hábiles. Algunos operadores acreditan en 24 horas cuando procesan rápido, otros tardan tres o cuatro días. Fines de semana y festivos extienden el plazo.
Proceso de Depósito SEPA Instant (Trustly/Brite)
Si el casino integra Trustly, Rapid Transfer o Brite, el proceso es más directo. Accede al cajero, selecciona «Trustly» o «Brite» en lugar de «Transferencia bancaria», elige tu banco de la lista que aparece (BBVA, Santander, N26, CaixaBank), introduce el importe.
Serás redirigido al inicio de sesión de tu banca online. Autentica con usuario y contraseña, confirma la transacción con SCA (código SMS, biometría, app del banco). Trustly o Brite automatizan el IBAN y el código de referencia mediante Open Banking, eliminando el error manual.
El saldo se acredita en segundos si tu banco y el casino soportan SEPA Instant completo. Si algún eslabón falla, cae a SEPA tradicional con los tiempos de uno a tres días.
Proceso de Retirada con Verificación KYC
Antes de retirar por primera vez, completa la verificación KYC. El casino pedirá DNI o NIE válido (ambas caras), selfie o vídeo corto, comprobante de domicilio en algunos casos, y extracto bancario confirmando que el IBAN destino pertenece al titular de la cuenta del casino. El procesamiento KYC tarda de 24 a 72 horas típicamente.
Con KYC validado, accede al cajero de retirada. Selecciona «Transferencia bancaria» si aparece como opción. Introduce tu IBAN destino (debe coincidir con el titular KYC, transferencias a terceros son rechazadas automáticamente por normativa antilavado), introduce el monto (respetando el mínimo del operador, típicamente diez o veinte euros).
Confirma la solicitud. El casino revisará la retirada internamente en horas, menos de 24 con KYC validado previamente. Después ejecuta la transferencia SEPA saliente. Con SEPA tradicional, el dinero llega en uno a cinco días hábiles desde la solicitud. Con SEPA Instant, en minutos a horas.
Código de Referencia Único: Por Qué Es Crítico
Cada depósito por transferencia bancaria recibe un código de referencia único del casino. Este código permite al operador identificar tu pago automáticamente cuando llega a su cuenta bancaria. Miles de jugadores envían transferencias al mismo IBAN del casino cada día; sin el código, el casino no sabe a quién acreditar el dinero.
Introduce el código exactamente como aparece en el cajero, en el campo «concepto» o «referencia» de tu transferencia. Un código mal escrito, incompleto o ausente causa procesamiento manual: el equipo de soporte del casino debe rastrear tu pago manualmente comparando importes y fechas, sumando de uno a tres días hábiles al plazo de acreditación.
Este punto no es opcional. No es una recomendación. Es crítico. El código es la única forma de que el casino identifique tu pago sin intervención humana.
¿Necesito introducir un código de referencia al hacer transferencia bancaria a un casino?
La referencia ayuda al destinatario a asociar el ingreso con tu cuenta. Copia exactamente la indicada en el cajero y conserva el justificante. Si falta o contiene un error, solicita una revisión aportando fecha, importe y titularidad; no presupongas que el dinero se acreditará automáticamente sin intervención.
¿Puedo depositar con transferencia desde cualquier banco español?
Comprueba la compatibilidad de tu banco y de tu cuenta con el servicio concreto que ofrece el cajero. Tener una cuenta en euros no garantiza todas las integraciones. Revisa los requisitos del proveedor, la titularidad y cualquier restricción del emisor antes de autorizar un ingreso mediante transferencia bancaria.
Límites y Comisiones: Cuánto Puedes Mover y Qué Te Cuesta
La capacidad de la transferencia depende de las condiciones del banco y del destinatario. El antiguo máximo del esquema SCT Inst no es un límite universal vigente. Antes de un movimiento elevado, comprueba los topes de tu cuenta, el cajero y las reglas del juego que correspondan. Dividir el importe no elimina controles de identidad, origen de fondos ni límites calculados por periodo.
Límites DGOJ: 600€/Día para Cuentas Nuevas
La Ley 13/2011 de regulación del juego establece límites de depósito para cuentas nuevas en operadores DGOJ: 600 euros diarios, 1.500 euros semanales, 3.000 euros mensuales. Estos límites aplican independientemente del método de pago usado. No importa que transferencia bancaria soporte 100.000 euros por transacción SEPA Instant: el límite regulatorio DGOJ de 600 euros al día prevalece para cuentas nuevas.
Los jugadores pueden aumentar estos límites mediante evaluación del operador. El casino revisa el historial de juego, verifica ingresos si es necesario, y ajusta los límites personalizados. Jugadores con trayectoria consolidada mueven montos altos sin fragmentación, pero el límite inicial es estricto.
Transferencia Bancaria Soporta Montos Altos Sin Fragmentación
Aquí es donde transferencia bancaria se distingue de métodos con límites técnicos bajos. Bizum tiene límites de 1.000 a 2.000 euros por transacción según el banco emisor. Tarjetas enfrentan límites del emisor que fragmentan retiradas grandes en varias transacciones. Monederos electrónicos como Skrill o Neteller imponen límites diarios estrictos.
Transferencia bancaria no fragmenta. Un jugador que retira 10.000 euros puede hacerlo en una sola transacción SEPA, sin dividirlo en cinco pagos de 2.000 euros. Esto simplifica contabilidad fiscal y reduce fricciones operativas para jugadores que mueven volúmenes altos.
La capacidad técnica alta de transferencia bancaria es la razón por la que jugadores de apuestas elevadas la priorizan sobre alternativas más rápidas. Velocidad es secundaria cuando mueves decenas de miles de euros: estabilidad y ausencia de fragmentación importan más.
Comisiones del Operador: Sin Coste en Mayoría DGOJ
Los operadores con licencia DGOJ no cobran comisiones por depósitos o retiradas con transferencia bancaria en la mayoría de casos. Codere, Bet365, Sportium, bwin, William Hill, LeoVegas, 888casino y otros mencionados en la lista de la comparación no aplican coste adicional al jugador por usar el método.
Esta política de «sin comisiones» del operador no significa que la transacción sea completamente gratuita: el banco emisor puede aplicar tarifas según su tarifario, y el banco receptor (del casino) asume costes que son transparentes para el jugador.
Comisiones del Banco: SEPA Tradicional Gratis, SEPA Instant Variable
SEPA tradicional es gratuito en la mayoría de bancos españoles. Bancos digitales como N26, Revolut, Openbank o ING no cobran por transferencias SEPA salientes dentro de la zona euro. Bancos tradicionales como BBVA, Santander o CaixaBank generalmente tampoco cobran por SEPA saliente, aunque algunos aplican tarifas mensuales por mantenimiento de cuenta que incluyen un número limitado de transferencias gratuitas.
SEPA Instant puede tener coste variable. La Regulation (EU) 2024/886 empuja a que las comisiones SEPA Instant sean iguales a las SEPA tradicionales, pero en 2026 algunos bancos aún cobran entre 0,50 y 2 euros por SEPA Instant saliente o entrante. Consulta el tarifario de tu banco antes de usar Trustly o Brite si quieres evitar sorpresas.
¿Los casinos DGOJ cobran comisiones por transferencia bancaria?
No, la mayoría de operadores con licencia DGOJ no aplican comisiones por depósitos o retiradas con transferencia bancaria. El banco emisor del jugador puede cobrar según su tarifario (SEPA tradicional suele ser gratuito, SEPA Instant puede costar entre 0,50 y 2 euros por transacción en algunos bancos), pero el operador casino no añade coste adicional.
¿Cuál es el depósito mínimo con transferencia bancaria en casinos DGOJ?
El mínimo se comprueba en el cajero para el método seleccionado y la cuenta concreta. No tiene por qué coincidir con el anunciado en la portada ni con el importe necesario para un bono. Antes de ingresar con transferencia bancaria, revisa también la retirada mínima y posibles comisiones.
Por Qué No Todos los Casinos Permiten Retirar con Transferencia Bancaria
Prácticamente el 100% de los 77 operadores DGOJ aceptan transferencia bancaria para depósitos. Pero no todos permiten retirar con el método. Algunos limitan las salidas a monederos electrónicos como PayPal, Skrill o Neteller, o a tarjetas. La razón no es técnica: es operativa.
Coste Operativo de Procesamiento Manual de IBANs
Cada retirada con transferencia bancaria requiere que el casino introduzca manualmente el IBAN destino del jugador en su sistema bancario, valide que el IBAN coincide con el titular KYC, ejecute la transferencia SEPA saliente, y archive el comprobante. Este flujo manual cuesta más al operador que retiradas automatizadas con tarjetas o monederos, donde el método de pago ya está vinculado y la salida se ejecuta con un clic.
El coste no es monetario directo: es tiempo de equipo. Procesar cientos de retiradas con transferencia bancaria cada día requiere personal dedicado a introducir IBANs, verificar coincidencias KYC, y gestionar errores cuando un jugador introduce un IBAN con formato incorrecto. Automatizar retiradas con tarjeta o PayPal elimina esta fricción.
Por eso algunos operadores prefieren limitar retiradas a métodos automatizados, dejando transferencia bancaria solo para depósitos o como método de retiro de último recurso.
Transferencia Asignada Cuando Método de Depósito No Retira
Algunos métodos disponibles para ingresar no aparecen en la sección de retiradas del mismo casino. Esa diferencia debe comprobarse por integración: Bizum dispone de pagos a particulares, pero un operador puede no habilitarlos en su cajero. Con productos prepago también hay que revisar la modalidad concreta y sus funciones. Si necesitas una transferencia alternativa, confirma de antemano la titularidad del IBAN y la documentación que solicitará el operador.
Cuando un jugador deposita con Bizum o Paysafecard, el casino debe asignar un método de retiro alternativo. Transferencia bancaria es la opción por defecto: el jugador proporciona su IBAN, el casino verifica la titularidad contra KYC, y ejecuta la retirada SEPA. En este contexto, transferencia no es elegida por velocidad o comodidad, sino porque es el único método bidireccional que cierra el flujo.
Qué Operadores DGOJ Confirman Retirada Bidireccional
Codere, Bet365, Sportium, Casino Gran Madrid, Luckia, bwin, William Hill, LeoVegas, 888casino y PlayUZU mencionados en la comparación soportan transferencia bancaria de forma bidireccional según fuentes del sector. Pero la disponibilidad puede cambiar: verifica en el cajero de retirada del operador si «Transferencia bancaria» aparece como opción antes de depositar, si planeas usarla también para cobrar.
No asumas que un casino que acepta transferencia para depósitos la acepta también para retiradas. La asimetría existe.
¿Por qué algunos casinos no permiten retirar con transferencia bancaria?
Consulta la sección de retiradas: aceptar transferencia bancaria para ingresar no implica admitirlo para cobrar. El operador puede exigir otro medio a tu nombre y verificar su titularidad. Confirma esa alternativa antes del depósito, especialmente si el método de entrada no permite recibir pagos del casino.
Transferencia Bancaria vs. Bizum vs. PayPal vs. Tarjetas: Comparativa de Velocidad
Transferencia bancaria es el método más lento del mercado DGOJ español. Esta afirmación no es opinión: es dato verificable. Un depósito con transferencia SEPA tradicional tarda de uno a tres días, una retirada de uno a cinco días. Bizum acredita depósitos en segundos. PayPal procesa retiradas en una a seis horas. Tarjetas depositan instantáneamente y retiran en 24 a 48 horas.
Si transferencia es objetivamente lenta, ¿por qué el 8% de los jugadores la elige? La respuesta está en el equilibrio entre velocidad y estabilidad para montos altos.
Bizum: Instantáneo Depósito, No Retira en Casinos
Bizum es el sistema de pagos móviles interbancario español, integrado en las apps de BBVA, Santander, CaixaBank, Sabadell y otros bancos tradicionales. Permite transferencias instantáneas entre cuentas bancarias españolas con solo el número de móvil del destinatario. En casinos DGOJ, Bizum acredita depósitos en segundos: el jugador selecciona el método, introduce el importe, confirma en su app bancaria, el saldo aparece instantáneamente en el casino.
Bizum puede admitir cobros cuando el operador ha integrado esa función. Si tu cajero solo lo ofrece para ingresar, necesitas otra ruta propia para retirar. Compara entonces el plazo y las condiciones de transferencia, tarjeta o monedero. No atribuyas la limitación particular a una prohibición técnica de todo el servicio; la integración disponible es la que determina las opciones de tu cuenta.
PayPal: 1-6h Retirada, Solo 8-10 Operadores DGOJ
PayPal permite depósitos instantáneos y retiradas en una a seis horas según fuentes del sector. La velocidad de cobro es competitiva, claramente superior a transferencia bancaria. Pero la disponibilidad en el mercado DGOJ es limitada: solo ocho a diez operadores integran PayPal, frente a los 77 que aceptan transferencia bancaria.
La razón es coste: PayPal cobra comisiones de 2,9% a 3,4% por transacción a los comercios, un coste que los operadores prefieren evitar. Transferencia bancaria SEPA tiene coste fijo bajo o nulo, más atractivo para casinos con volúmenes altos de transacciones.
Operadores que sí integran PayPal, como bwin, ofrecen ventaja a jugadores que priorizan velocidad sobre cobertura universal.
Tarjetas: Instantáneo Depósito, 24-48h Retirada
Tarjetas de crédito y débito (Visa, Mastercard) son el método dominante en el mercado DGOJ español: 73,16% de cuota de mercado según datos del sector. Los depósitos se acreditan instantáneamente, las retiradas tardan de 24 a 48 horas típicamente, más rápido que transferencia bancaria pero más lento que PayPal.
Las tarjetas son universales: todos los 77 operadores DGOJ las aceptan. La fricción es baja: el jugador guarda la tarjeta en el cajero, deposita con un clic. Pero las tarjetas tienen límites del emisor que pueden fragmentar retiradas grandes, y algunos bancos rechazan transacciones hacia casinos por políticas internas.
Transferencia Bancaria: Estabilidad para Montos Altos vs. Lentitud
Transferencia bancaria no compite en velocidad. Compite en estabilidad. Un jugador que mueve 15.000 euros no puede usar Bizum (límites de 1.000 a 2.000 euros por transacción). Usar tarjeta fragmenta la retirada en múltiples transacciones si el emisor tiene límites diarios de 3.000 euros. PayPal tiene disponibilidad limitada a ocho operadores.
Una transferencia puede servir para importes elevados si el banco y el operador los admiten. Su registro facilita relacionar fecha, titular, importe y destinatario, pero no garantiza un plazo ni sustituye la documentación fiscal. La utilidad concreta depende del cajero y de los límites aplicables; no de un supuesto máximo universal de cien mil euros del sistema inmediato.
La cuota de mercado del 8% refleja el nicho: jugadores de apuestas elevadas que priorizan estabilidad, trazabilidad y capacidad de mover montos altos sobre velocidad inmediata.
| Método | Velocidad depósito | Velocidad retirada | Nº operadores DGOJ | Cuota mercado % | Mejor para |
|---|---|---|---|---|---|
| Transferencia bancaria | 1-3 días (segundos SEPA Instant) | 1-5 días (minutos SEPA Instant) | 77 (depósitos), variable (retiradas) | 8,06% | Montos altos, trazabilidad fiscal, estabilidad |
| Tarjetas (Visa, Mastercard) | Instantáneo | 24-48h | 77 | 73,16% | Volumen general, comodidad, velocidad media |
| Bizum | Instantáneo | Según integración del cajero | ~60 estimado | ~11,78% (incluido en monederos) | Depósitos rápidos, montos bajos-medios |
| PayPal | Instantáneo | 1-6h | 8-10 | ~11,78% (incluido en monederos) | Velocidad retirada, si operador integra |
| Paysafecard | Instantáneo | No permite retirar | ~50 estimado | 3,23% | Anonimato, voucher prepago |
Seguridad y Trazabilidad: Por Qué Transferencia Bancaria Es el Método Más Auditable
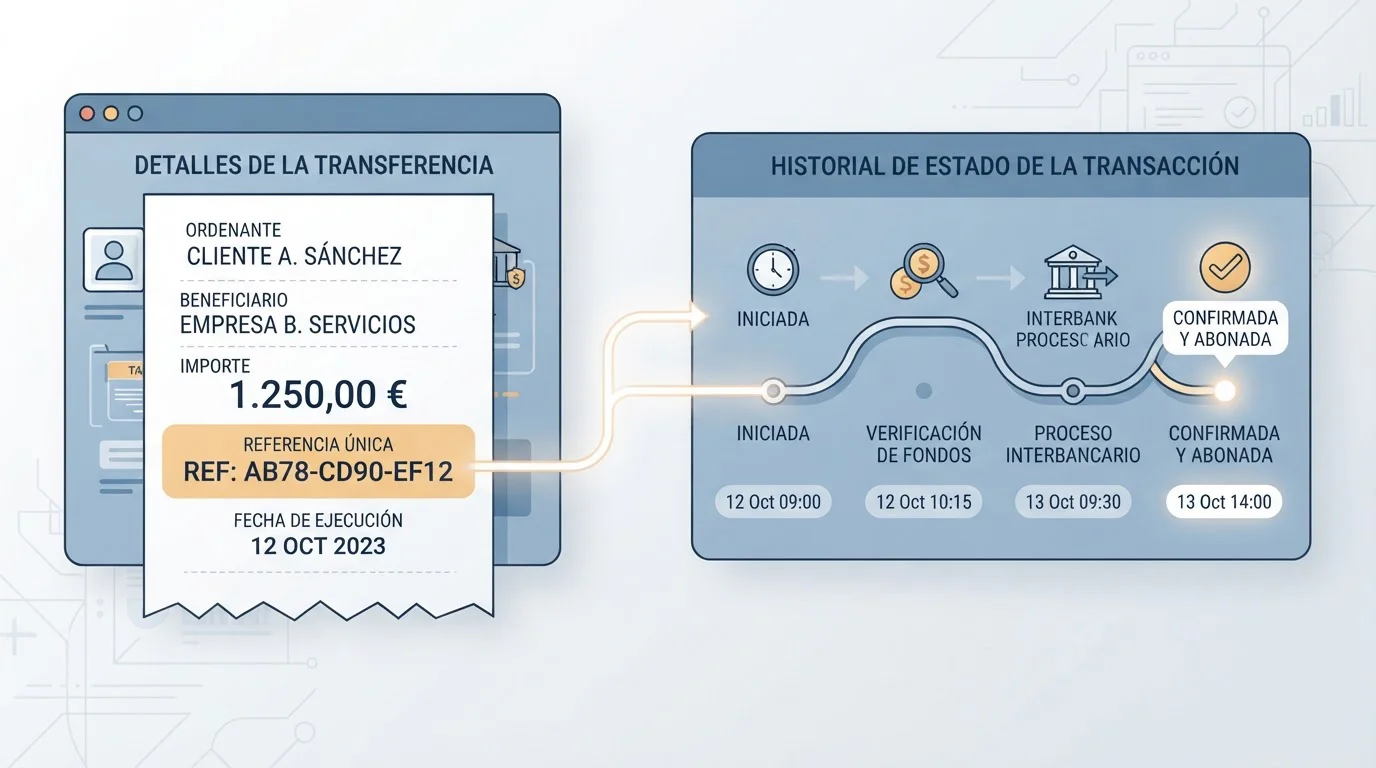
Transferencia bancaria no es el método más rápido ni el más cómodo. Pero es el más auditable. El registro bancario permanente en ambas partes, la ausencia de intermediarios externos, y la verificación IBAN contra KYC convierten cada transacción en un rastro verificable por autoridades fiscales y regulatorias.
Registro Bancario Permanente en Ambas Partes
Cada transferencia SEPA deja registro en el extracto bancario del emisor y del receptor. El jugador ve la salida de dinero desde su cuenta hacia el IBAN del casino, con fecha, hora, importe y concepto. El casino ve la entrada desde el IBAN del jugador, con los mismos datos. Estos registros son permanentes, archivados por obligación regulatoria durante años.
La trazabilidad completa simplifica declaración fiscal. Las ganancias en casinos DGOJ se reportan automáticamente a la Agencia Tributaria (AEAT), pero el jugador debe declarar también en IRPF. El extracto bancario con todas las transferencias hacia y desde casinos es prueba documental que cierra auditorías sin ambigüedad.
Métodos como Paysafecard, basados en vouchers anónimos, no dejan rastro bancario comparable. Monederos electrónicos como PayPal dejan registro en la cuenta PayPal, pero no en el extracto bancario directo a menos que el jugador retire desde PayPal hacia su banco.
Sin Intermediarios: Banco-a-Banco Directo SEPA
Transferencia bancaria bajo SEPA conecta directamente el banco del jugador con el banco del casino, sin intermediarios externos que procesen la transacción. Tarjetas pasan por procesadores Visa o Mastercard. PayPal añade PayPal como capa intermedia. Bizum opera bajo el sistema interbancario Bizum pero añade validación adicional.
La ausencia de intermediarios reduce puntos de fallo técnico y simplifica auditoría regulatoria. La transacción está sujeta solo a regulación bancaria europea (SEPA, PSD2), sin políticas de terceros que puedan rechazar o retrasar pagos.
IBAN Verificado vs. KYC: Protección Antilavado
Antes de procesar una retirada con transferencia bancaria, el casino verifica que el IBAN destino pertenece al titular de la cuenta del jugador validado en KYC. Transferencias hacia terceros son rechazadas automáticamente por normativa antilavado. Esta verificación IBAN-KYC añade capa de seguridad: un atacante que compromete la cuenta del casino no puede retirar dinero hacia su propio IBAN si no coincide con el titular KYC.
Métodos como Paysafecard no tienen esta protección: el voucher es anónimo, quien tiene el código PIN puede usarlo. Tarjetas y monederos tienen protección contra fraude, pero la verificación IBAN-KYC de transferencia bancaria es la más estricta del mercado DGOJ.
Ventaja Fiscal para Declaración IRPF
El registro bancario permanente de transferencias simplifica la declaración de ganancias en IRPF. El jugador presenta extractos bancarios mostrando todas las entradas desde casinos DGOJ durante el año fiscal, con fechas e importes verificables. La Agencia Tributaria puede cruzar estos datos con los reportes automáticos de los operadores, cerrando la declaración sin ambigüedades.
Métodos más opacos, como Paysafecard o criptomonedas (no disponibles en DGOJ pero mencionados para contraste), complican la auditoría fiscal al no dejar rastro bancario directo.
Registros y controles de cada medio
| Método | Trazabilidad | Intermediarios | Protección fraude | Riesgo phishing |
|---|---|---|---|---|
| Transferencia bancaria | Máxima (registro bancario permanente) | Cero (banco-banco directo) | Alta (IBAN verificado vs KYC) | Bajo (inicio de sesión banco conocido) |
| Tarjeta crédito/débito | Alta (extracto bancario) | Procesador (Visa/Mastercard) | Media (chargeback disponible) | Medio (clonación, 3DS) |
| Bizum | Alta (registro bancario) | Sistema Bizum interbancario | Alta (autenticación app banco) | Bajo (integrado banca) |
| PayPal | Media (registro PayPal, no bancario directo) | PayPal como intermediario | Alta (protección comprador) | Medio (phishing sitios falsos) |
| Paysafecard | Baja (voucher anónimo) | Paysafe como intermediario | Baja (PIN robado no recuperable) | Bajo (compra física) |
¿Es seguro enviar dinero por transferencia bancaria a un casino online?
La seguridad depende del operador autorizado, la protección de la cuenta y la correcta ejecución del pago. La transferencia bancaria no garantiza que el casino resuelva cualquier incidencia. Activa las medidas de acceso disponibles, comprueba la titularidad del destinatario y conserva justificantes para poder reclamar una operación concreta.
Cómo Elegir Si Transferencia Bancaria Es Tu Mejor Opción
Compara una transferencia utilizando una operación concreta: importe, cuenta receptora y fecha en que necesitas disponer del dinero. Después pregunta qué parte depende del casino y cuál del banco. Ese desglose permite detectar si el plazo largo procede de una revisión interna, de una transferencia ordinaria o de una incidencia. Cambiar de banco no resuelve necesariamente una solicitud que el casino todavía no ha autorizado.
Si Mueves Montos Altos (Miles de Euros)
Para un cobro elevado, solicita el límite y el plazo aplicables a tu cuenta bancaria y al operador. El esquema inmediato ya no conserva su antiguo tope de cien mil euros, pero cada proveedor puede establecer controles propios. Confirma si una retirada se enviará de una vez o en varios pagos y cómo se identificarán. No compares ese plan con límites atribuidos genéricamente a otro método sin revisar sus condiciones actuales.
Si el operador divide el cobro en varios pagos, pide el calendario y las referencias que permitirán conciliarlos. Una retirada de 2.000 euros enviada como dos abonos de 1.000 debe seguir sumando 2.000, salvo un coste previamente explicado y aplicable. No des por terminada la retirada al ver el primer abono. Mantén la solicitud original vinculada a cada movimiento recibido para detectar importes pendientes sin duplicar reclamaciones.
Si Priorizas Trazabilidad Fiscal Completa
El extracto bancario acredita movimientos, pero no calcula por sí solo la ganancia del juego. Una retirada puede incluir dinero depositado anteriormente y ganancias; además, puede quedar saldo dentro de la cuenta de juego. Conserva también el historial del operador y los saldos correspondientes al periodo. Relacionar ambos registros evita tratar todas las entradas bancarias como beneficio o pasar por alto resultados que no hayas retirado todavía.
Si utilizas un monedero, incorpora su historial a la misma conciliación. El movimiento del casino al monedero y el posterior traslado al banco no son dos ganancias diferentes. Anota las referencias que los relacionan y separa cualquier comisión o conversión. Cambiar el número de intermediarios modifica la documentación que debes reunir, no la necesidad de identificar correctamente el resultado económico.
Si el proveedor utiliza transferencia ordinaria
Con SEPA tradicional, un depósito tarda de uno a tres días hábiles, una retirada de uno a cinco días. Fines de semana y festivos extienden el plazo. Esta lentitud es objetiva: Bizum acredita en segundos, PayPal retira en una a seis horas, tarjetas retiran en 24 a 48 horas.
Antes de descartar la transferencia por lenta, comprueba si el operador utiliza una ruta ordinaria o inmediata. Si anuncia un plazo en días hábiles, pide desde qué momento empieza a contarlo. Una solicitud presentada el viernes y autorizada el lunes no tiene el mismo punto de partida que un pago enviado el viernes. Conocer ese inicio permite reclamar una demora real sin confundir revisión del casino con tiempo de transporte bancario.
Si Tu Banco Soporta SEPA Instant + Casino Integra Trustly
Cuando la infraestructura completa soporta SEPA Instant —tu banco puede enviar SEPA Instant, el banco del casino puede recibirlo, y el operador integra Trustly o Brite—, la transferencia bancaria se acelera de días a segundos. En este escenario, el método combina la velocidad de Bizum con la estabilidad de transferencia tradicional.
Consulta si tu banco soporta SEPA Instant saliente (bancos digitales como N26, Revolut, Openbank o ING lo soportan en 2026, bancos tradicionales están desplegando). Verifica si el casino integra Trustly, Rapid Transfer o Brite en el cajero. Si ambos soportan, transferencia bancaria deja de ser lenta y se convierte en competitiva en velocidad también.
Juego Responsable: Límites, Autoexclusión y Herramientas DGOJ
La Dirección General de Ordenación del Juego exige a todos los operadores con licencia activa implementar herramientas de juego responsable. Los límites de depósito, las opciones de autoexclusión y el acceso a recursos de ayuda no son opcionales: son obligatorios bajo la Ley 13/2011.
RGIAJ: Registro de Autoexclusión Nacional
El Registro General de Interdicciones de Acceso al Juego (RGIAJ) es el sistema nacional de autoexclusión. Un jugador que se inscribe en el RGIAJ queda excluido automáticamente de todos los operadores DGOJ, sin posibilidad de abrir cuenta o depositar en ninguno de los 77 casinos con licencia activa.
La inscripción es voluntaria y gratuita, accesible desde la web de la DGOJ. La exclusión tiene duración mínima de seis meses, renovable. Durante el periodo de exclusión, el jugador no puede acceder a ninguna plataforma de juego online regulada en España.
Cómo Ajustar Límites de Depósito DGOJ
Todos los operadores DGOJ permiten ajustar límites de depósito desde la configuración de cuenta. El jugador puede establecer límites diarios, semanales o mensuales inferiores a los máximos regulatorios. Una vez ajustado el límite, aumentarlo requiere un periodo de espera de 24 horas: el aumento no se aplica inmediatamente, dando tiempo para reconsiderar.
Reducir el límite se aplica de inmediato, sin espera.
Señales de Alerta y Dónde Buscar Ayuda
Jugar más tiempo del planeado, depositar más dinero del que puedes permitirte perder, usar el juego para escapar de problemas, o mentir sobre la cantidad jugada son señales de alerta. Si identificas una o más, considera contactar con recursos especializados:
- Federación Española de Jugadores de Azar Rehabilitados (FEJAR): 900 200 225, atención telefónica gratuita.
- Línea de ayuda de la DGOJ: Información en ordenacionjuego.es/es/juego-responsable.
- Autoexclusión RGIAJ: Inscripción en ordenacionjuego.es/es/rgiaj.
El juego debe ser entretenimiento, no necesidad.
Métodos de depósito en casinos online España 2026 — Comparativa
Contenido creado por el equipo de «pagoscasino-es.com»