Casinos con pago SMS en España: la realidad del mercado regulado en 2026
 Disponible en ES
Buscas un casino que acepte pago por SMS en España. La respuesta es directa y frustrante: ningún casino con licencia DGOJ acepta depósitos por SMS, factura móvil o cargo a cuenta móvil. De los aproximadamente 77 operadores con licencia activa de la Dirección General de Ordenación del Juego en septiembre de 2026, cero listan SMS billing en sus métodos de pago. No es cuestión de buscar más — el método simplemente no existe en el mercado regulado español, ni existió nunca desde que la DGOJ comenzó a emitir licencias en 2012.
¿Significa esto que el pago por SMS en casinos es un mito? No exactamente. El método existió en casinos offshore europeos entre 2000 y 2015, especialmente populares en Reino Unido y Escandinavia, donde los jugadores podían depositar 10-50€ con un simple SMS y el cargo aparecía en su factura telefónica del mes siguiente. Era rápido, no requería tarjeta bancaria, y ofrecía cierto grado de anonimato. Pero ese ecosistema colapsó entre 2015 y 2020 por una combinación letal de fraude masivo (menores usando móviles de padres), presión regulatoria europea (exigencias KYC incompatibles con el anonimato del SMS), y la llegada de alternativas superiores como Bizum, Apple Pay y monederos electrónicos que cubrieron el mismo caso de uso sin los problemas del SMS billing.
En España, el pago por SMS nunca tuvo oportunidad de entrar al mercado regulado. La Ley 13/2011 de regulación del juego establece requisitos de trazabilidad de fondos, verificación de identidad obligatoria (KYC), y prevención de blanqueo de capitales que el SMS billing no puede cumplir técnicamente. Un cargo a factura móvil identifica un número de teléfono, no una persona. No verifica DNI, no confirma que quien deposita es mayor de 18 años, no traza el origen del dinero más allá de «cuenta móvil pagó». Para la DGOJ, esto es inaceptable.
Casinos con pago por SMS en España — por qué no existen
Cero. Ninguno. De los 77 operadores con licencia DGOJ activa en septiembre de 2026, ni uno solo acepta depósitos mediante SMS, factura móvil o cargo a cuenta móvil. Esto no es hipérbole ni redondeo. Es el estado documentado del mercado según múltiples fuentes actualizadas de 2026, incluyendo casinopagosguidees.com y casinohex.es, que confirman ausencia total tras revisar los métodos de pago publicados por todos los operadores regulados.
¿Por qué cero? Tres razones centrales, todas relacionadas con incompatibilidad regulatoria fundamental.
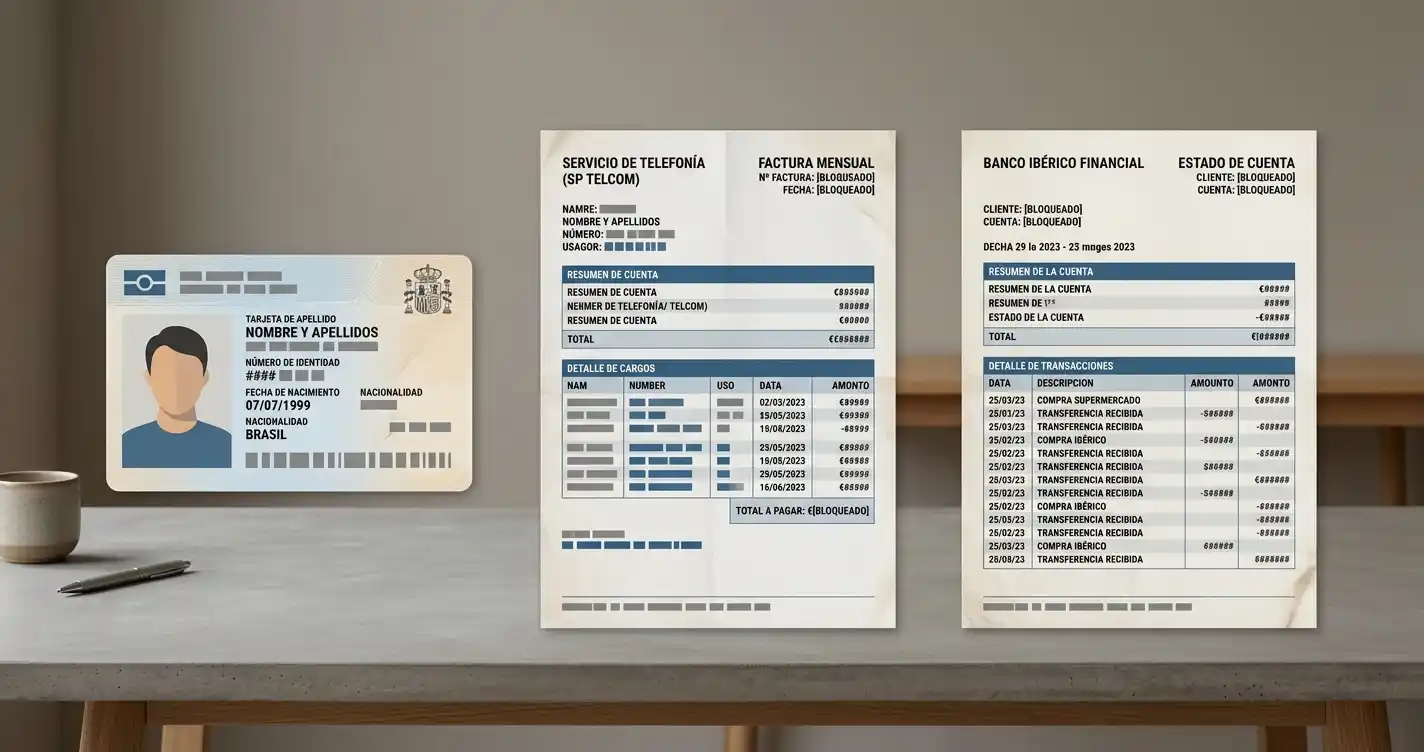
Primera razón: imposibilidad de cumplir KYC obligatorio. La Ley 13/2011, artículo 21, exige que los operadores de juego online en España verifiquen la identidad de cada participante antes de permitirle jugar. Esto significa DNI o pasaporte, nombre completo, fecha de nacimiento, dirección física verificada mediante comprobante de domicilio. El SMS billing identifica un número de teléfono móvil. Ese número está registrado con una operadora (Movistar, Vodafone, Orange, MásMóvil), pero la operadora no comparte datos de identidad del titular con terceros por protección de datos. Cuando un casino recibe confirmación de que el número 612345678 autorizó un cargo de 20€, no sabe quién es esa persona. ¿Es mayor de 18 años? ¿Es residente en España? ¿Está autoexcluido en el RGIAJ (Registro General de Interdicciones de Acceso al Juego)? No puede saberlo. Para la DGOJ, esto hace imposible cumplir las obligaciones de prevención de juego de menores y personas vulnerables. Un operador que aceptara SMS billing estaría violando la ley desde el primer depósito.
Segunda razón: trazabilidad de fondos inexistente. La normativa española de prevención de blanqueo de capitales (Ley 10/2010 y sucesivas actualizaciones) exige que los operadores de juego identifiquen el origen de los fondos usados para apostar. Un depósito con tarjeta bancaria deja rastro: banco emisor, titular de la tarjeta (debe coincidir con jugador verificado), extracto bancario auditable. Un depósito con transferencia SEPA igual. Bizum enlazado a cuenta bancaria igual. SMS billing carga a la factura telefónica del mes siguiente — el dinero no sale de cuenta bancaria en el momento del depósito, sale cuando el jugador paga su factura de teléfono semanas después, mezclado con cargos de llamadas, datos, suscripciones. No hay manera de trazar ese flujo hacia atrás para verificar origen. Un blanqueador podría depositar miles de euros mediante múltiples números móviles prepago, jugar brevemente, y cobrar ganancias «limpias» por transferencia bancaria del casino. El casino no tiene herramientas para detectar esto bajo el modelo SMS. La DGOJ no lo permite.
Tercera razón: límites de depósito irrisorios para casinos. Las operadoras móviles españolas (Movistar, Vodafone, Orange) limitan estrictamente los cargos de SMS billing por razones de protección al consumidor. Históricamente, cuando SMS billing funcionaba en Europa, los límites típicos eran 300-500€ al mes por número de móvil. En España, donde el método nunca llegó a implementarse masivamente, los límites serían aún menores — estimaciones de la industria apuntan a 30-50€ por transacción, 100-150€ al mes máximo, basándose en límites similares que Movistar y Vodafone aplican a servicios premium por SMS (tonos, suscripciones digitales). Para un casino, esto no tiene sentido económico. Los límites por defecto de la DGOJ son 600€ al día, 1.500€ a la semana, 3.000€ al mes. Un jugador promedio deposita 50-200€ por sesión. Un jugador heavy puede depositar miles. SMS billing con techo de 30-50€ por operación sería tan restrictivo que obligaría a fragmentar depósitos en decenas de transacciones. Los costes de procesamiento (las operadoras cobraban comisiones de 25-32% sobre cada cargo SMS según datos históricos de casinos UK que usaban el método) devorarían márgenes. Mantener infraestructura técnica para un método que solo permite movimientos pequeños y poco frecuentes no vale la pena para ningún operador DGOJ.
¿Qué casinos con licencia DGOJ aceptan pago por SMS en España en 2026?
No hay un ganador universal ni una promesa permanente para todas las cuentas. Comprueba licencia, disponibilidad de pago por SMS, condiciones del cajero y reglas de retirada en cada operador. Las comparativas sirven para orientar la revisión; una marca conocida o una oferta grande no garantizan mejor servicio.
Qué era el pago por SMS en casinos y por qué desapareció
El pago por SMS en casinos, también llamado SMS billing, pay by mobile, mobile billing o carrier billing, fue un método de depósito que permitía cargar el monto apostado directamente a la factura telefónica del mes siguiente. Funcionó principalmente en casinos offshore (sin licencia regulatoria estricta) de Reino Unido, Suecia, Finlandia y Noruega entre aproximadamente 2000 y 2015. El proceso era simple: el jugador elegía «Pay by SMS» en el cajero del casino, introducía su número de móvil, recibía un SMS de confirmación con un código, respondía con ese código, y el cargo aparecía autorizado. El casino acreditaba el saldo instantáneamente. Semanas después, cuando llegaba la factura del operador móvil (Vodafone UK, Telia Suecia, Telenor Noruega), el cargo aparecía como una línea más junto a llamadas y datos.
Las ventajas eran obvias en su momento. No necesitabas tarjeta bancaria — útil para jugadores jóvenes (mayores de 18 pero sin tarjeta propia), personas sin cuenta bancaria tradicional, o quienes querían separar juego de sus extractos bancarios por privacidad. Era rápido — SMS va y viene en segundos, más rápido que transferencia bancaria tradicional de la época (que tardaba un día hábil). Y ofrecía control de gasto natural: las operadoras limitaban cargos SMS a 300-500€ al mes por número, así que aunque quisieras arruinarte apostando, el método te frenaba físicamente.
Pero tenía desventajas letales que acabaron matándolo. Primera: no permitía retirar. SMS billing es unidireccional — carga dinero hacia el casino, pero no hay mecanismo técnico para devolver fondos a través de la factura móvil. Si ganabas, tenías que cobrar por transferencia bancaria, monedero electrónico o tarjeta. Esto duplicaba la infraestructura de pagos del casino (un método para depositar, otros para retirar) y frustraba a jugadores que esperaban simetría.
Segunda desventaja: fraude masivo y protección del consumidor. El SMS billing se convirtió en el vector preferido de menores para jugar con dinero de sus padres. Un adolescente de 16 años cogía el móvil de su padre mientras éste dormía, depositaba 50€ en un casino offshore usando SMS billing, jugaba durante la noche, y el padre descubría el cargo semanas o incluso un mes después al revisar la factura telefónica detallada. Para entonces, el dinero estaba gastado, la sesión de juego terminada, y no había forma de recuperar los fondos. Las reclamaciones a operadoras móviles y casinos explotaron entre 2010 y 2015.
Los datos de la UK Gambling Commission muestran que entre 2012 y 2014 recibieron más de 8.000 quejas relacionadas con cargos no autorizados en facturas móviles vinculados a juego online. Suecia reportó cifras similares — el regulador Lotteriinspektionen (predecesor de Spelinspektionen) documentó 5.600 reclamaciones formales en 2013-2014. Los casos típicos involucraban:
- Menores usando móviles de padres o abuelos sin autorización.
- Adultos que alegaban no haber autorizado cargos (disputa legítima vs intento de reversar pérdidas).
- Móviles corporativos usados por empleados para juego, con cargos apareciendo en facturas de empresa.
- Tarjetas SIM prepago robadas o encontradas, usadas para depositar antes de que el legítimo propietario notara la pérdida.
Las operadoras móviles enfrentaban dilema imposible. Por un lado, cobraban comisiones jugosas de 25-32% sobre cada transacción SMS billing — un cargo de 50€ al casino generaba 12-16€ de comisión pura para Vodafone, Telefónica O2, Telia o Telenor. Con millones de transacciones mensuales en el pico del método (2012-2014), esto representaba decenas de millones de euros anuales de ingresos para las operadoras. Por otro lado, cada reclamación de fraude costaba recursos de atención al cliente para investigar, potenciales reembolsos si la reclamación procedía (aunque las operadoras raramente reembolsaban, argumentando que el SMS salió del número del reclamante y por tanto era responsabilidad suya), y sobre todo daño reputacional masivo.
Los medios de comunicación británicos y escandinavos comenzaron a publicar historias de padres arruinados por cargos de juego de hijos menores, madres solteras que descubrieron facturas de 800€ tras mes de uso SMS billing no detectado, abuelos estafados. Los titulares eran devastadores para la imagen de las operadoras: «Vodafone facilita juego de menores», «Telenor gana millones permitiendo adicción», «O2 cobra comisión mientras adolescente pierde ahorros familiares». Las operadoras, que son marcas B2C masivas con cientos de millones de clientes, vieron que el riesgo reputacional superaba con creces el beneficio económico del SMS billing en juego. Una por una, entre 2015 y 2018, Vodafone, Telefónica O2 UK, Telia, Telenor, anunciaron que cortaban todos los acuerdos con operadores de juego. Sin socios móviles dispuestos a procesar los cargos, los casinos no podían ofrecer SMS billing. El método murió comercialmente antes de morir regulatoriamente.
Tercera: regulación europea endureció KYC de forma progresiva pero inexorable. La cuarta directiva europea anti-blanqueo (Directiva UE 2015/849, conocida como 4AMLD) y la quinta (Directiva UE 2018/843, 5AMLD) elevaron los estándares de verificación de identidad en toda la industria de juego online europea. Estas directivas obligaron a los estados miembros a transponer requisitos más duros a sus legislaciones nacionales. Reino Unido con la UK Gambling Commission, Malta con la Malta Gaming Authority (MGA), Suecia con Spelinspektionen, España con la DGOJ, todos comenzaron a exigir entre 2015 y 2019 que los operadores de juego online verificaran la identidad del jugador ANTES de permitirle jugar, no solo antes de retirar como era práctica común hasta 2014.
Este cambio fue letal para SMS billing. El modelo anterior (pre-2015) permitía a un jugador depositar con cualquier método, jugar inmediatamente, y solo cuando solicitaba su primer retiro el casino pedía documentos KYC (foto DNI, comprobante domicilio). SMS billing funcionaba bajo ese modelo porque el casino no necesitaba saber quién eras para aceptar tu depósito — solo necesitaba confirmar que el número móvil había autorizado el pago. Bajo el nuevo modelo post-2015, el casino debe verificar tu identidad completa antes de acreditar un solo euro en tu saldo de juego. SMS billing identifica un número de móvil, no una persona. La cadena de verificación se rompe: el casino sabe que el número 612345678 envió 50€, pero no puede verificar que el titular de ese número es Juan García Pérez, nacido 15/03/1985, residente en Madrid, con DNI 12345678A, mayor de edad, no autoexcluido en registros nacionales. Para cumplir las nuevas directivas, el casino tendría que pedir KYC separado del método de pago, lo cual fragmenta la experiencia y reduce la ventaja de velocidad que SMS billing ofrecía.
Los reguladores no prohibieron SMS billing explícitamente en la mayoría de países — simplemente elevaron los requisitos KYC hasta un nivel que SMS billing no podía cumplir técnicamente sin modificaciones profundas. Los casinos offshore que aún tenían SMS activo entre 2015 y 2018 intentaron soluciones intermedias: pedir KYC al registrarse (antes del primer depósito) para cumplir la nueva regulación, y luego permitir SMS billing como método de depósito una vez el jugador estuviera verificado. Pero esto eliminaba la ventaja histórica de SMS (velocidad, sin fricciones) — si tenías que subir DNI, esperar 24-48h para aprobación KYC, y luego usar SMS, ¿por qué no usar directamente tarjeta o monedero electrónico que también funcionan tras KYC pero son bidireccionales? Los jugadores no veían valor añadido en SMS bajo el nuevo flujo. La adopción cayó, los casinos vieron métricas de uso desplomarse, y entre 2018 y 2020 desactivaron el método para reducir complejidad operativa y enfocarse en métodos con mejor ratio uso/coste.
Cuarta razón, y quizás la más decisiva desde perspectiva del usuario final: llegaron alternativas tecnológicamente superiores que cubrieron el mismo caso de uso sin los problemas estructurales de SMS billing. Apple Pay se lanzó en septiembre de 2014 en Estados Unidos, llegó a Europa en 2015-2016. Google Pay (evolución de Android Pay y Google Wallet) se consolidó en 2015-2016. Bizum en España arrancó en 2016 pero explotó en adopción masiva entre 2020 y 2022 durante la pandemia, cuando comercios y consumidores migraron en masa a pagos contactless y móviles. PayPal, Skrill y Neteller (monederos electrónicos establecidos) refinaron sus apps móviles y redujeron fricciones de registro y uso entre 2015 y 2018.
Todas estas alternativas ofrecían lo que SMS billing ofrecía — pago rápido desde móvil sin exponer tarjeta bancaria física al comerciante, control mediante cuenta separada o tokenización — pero SIN los problemas que mataron a SMS. Apple Pay y Google Pay usan tokenización: cuando pagas, el casino no ve tu número de tarjeta real, ve un token de un solo uso. Bizum enlaza a tu cuenta bancaria con KYC heredado. PayPal, Skrill, Neteller son cuentas verificadas con KYC propio. Todos permiten retiradas (bidireccionalidad). Todos tienen comisiones menores que el 25-32% de SMS billing (Apple Pay/Google Pay 0.15-0.5%, Bizum ~1%, monederos electrónicos 1-3%). Todos cumplen regulación europea sin fricciones.
Los jugadores que en 2010-2014 usaban SMS billing porque era «la forma más rápida de pagar desde móvil sin tarjeta» migraron a estas alternativas entre 2015 y 2020. Los casinos que mantenían SMS activo vieron las métricas de uso caer trimestre a trimestre. Para 2018, SMS billing representaba menos del 2% de transacciones en casinos offshore que aún lo listaban, según estimaciones de la industria de pagos. Para 2020, ese porcentaje era cercano a cero. Los casinos no tuvieron que desactivar SMS por prohibición regulatoria directa en la mayoría de casos — simplemente lo desactivaron porque nadie lo usaba ya, y mantener un método con 0.5% de volumen de transacciones y 30% de comisión no tenía sentido empresarial.
¿Funcionaba el pago por SMS en casinos antes?
Han existido servicios de facturación mediante mensajes y saldo telefónico en distintos mercados, pero su disponibilidad histórica no demuestra aceptación actual en España. Distingue el SMS que autentica una tarjeta del que genera un cargo telefónico. Para una oferta concreta, identifica proveedor, país, destinatario y condiciones antes de responder.
¿Por qué no existe pago por SMS en casinos españoles?
No puede deducirse una prohibición específica de la ausencia del método en un cajero. La facturación telefónica requiere acuerdos y controles compatibles con el servicio. Un SMS de autenticación tampoco es un pago con saldo móvil: comprueba quién cobra, por qué concepto y qué medio financia realmente la operación.
Limitaciones técnicas y regulatorias del pago SMS en casinos
La incompatibilidad entre SMS billing y los requisitos de un casino regulado no es cuestión de voluntad — es imposibilidad técnica. La tabla abajo compara lo que la regulación DGOJ exige versus lo que SMS billing puede ofrecer:
| Requisito DGOJ | SMS Billing | Resultado |
|---|---|---|
| KYC antes de jugar (Ley 13/2011 art. 21): verificar DNI, nombre, fecha nacimiento, domicilio | SMS identifica número móvil, no persona. Operadora no comparte datos titular por protección datos | Incumple — casino no puede verificar identidad |
| Trazabilidad fondos (Ley 10/2010 prevención blanqueo): identificar origen dinero | Cargo aparece en factura móvil mezclado con llamadas/datos, pagada semanas después. No auditable en tiempo real | Incumple — origen fondos no trazable |
| Autoexclusión RGIAJ (RD 1614/2011): impedir juego a personas en registro | Casino debe verificar DNI contra RGIAJ antes de aceptar depósito. SMS no da DNI | Incumple — imposible verificar RGIAJ |
| Bidireccionalidad (preferencia operativa, no ley): depositar y retirar con mismo método | SMS solo carga, no devuelve. Técnicamente imposible reembolsar a factura móvil | Limitación técnica — método unidireccional |
| Límites personales (RD 958/2020): jugador puede fijar límites diarios/semanales/mensuales | Casino controla límites por usuario. SMS billing con múltiples números móviles puede evadir | Evasión posible — jugador usa varios móviles |
El primer incumplimiento — KYC — es el más letal. El artículo 21 de la Ley 13/2011 no es opcional. Dice textualmente que los operadores «deberán verificar la identidad de los participantes y su mayoría de edad antes de permitir su participación en las actividades de juego». Antes, no después. Un casino que aceptara depósito SMS sin verificar DNI estaría violando la ley en el momento que acredita el saldo del jugador. La sanción por operar sin cumplir KYC es multa de hasta 1 millón de euros y suspensión de licencia según el artículo 41 de la misma ley. Ningún operador DGOJ corre ese riesgo.
El segundo incumplimiento — trazabilidad — viene de la Ley 10/2010 de prevención de blanqueo de capitales, artículo 2 bis, que incluye a los operadores de juego en el listado de sujetos obligados. Esto significa que los casinos deben aplicar medidas de diligencia debida: identificar al cliente, conocer el origen de los fondos, y monitorizar operaciones para detectar patrones sospechosos. Un depósito con tarjeta bancaria deja rastro auditable: banco emisor, cuenta de origen, extracto que puede solicitarse. Un depósito con transferencia SEPA igual. Bizum enlazado a cuenta bancaria igual. SMS billing carga a factura telefónica futura — el dinero no sale de ninguna cuenta bancaria en el momento del depósito. Sale semanas después cuando el jugador paga su factura de Movistar o Vodafone, mezclado con cargos de llamadas, datos móviles, suscripciones Netflix o Spotify. Desde el punto de vista del casino, el origen del dinero es «cuenta de prepago de operadora móvil del jugador», pero eso no identifica de dónde salió el efectivo que recargó esa cuenta. Un blanqueador podría comprar 10 tarjetas SIM prepago con efectivo (sin KYC si compra en estanco), recargar cada una con 100€ en efectivo, depositar esos 1.000€ en un casino vía SMS billing usando las 10 SIMs, jugar brevemente, retirar ganancias «limpias» por transferencia bancaria a su nombre. El casino no tiene forma de detectar esto bajo el modelo SMS. La DGOJ no puede permitirlo.
El tercer incumplimiento — RGIAJ — es consecuencia directa del primero. El Registro General de Interdicciones de Acceso al Juego (RGIAJ) es una base de datos nacional donde personas pueden autoexcluirse voluntariamente o ser excluidas por terceros (familiares, jueces). Todos los casinos DGOJ están obligados a consultar el RGIAJ antes de permitir registro de nuevo usuario, y periódicamente para verificar que usuarios activos no entraron en el registro posteriormente. La consulta se hace por DNI o NIE. SMS billing no proporciona DNI — solo número móvil. Técnicamente imposible cumplir.
La limitación de bidireccionalidad no es ilegal, pero es impráctica. Un casino que integra SMS billing debe mantener otros métodos para retiradas — transferencia bancaria, monederos electrónicos, tarjetas. Esto duplica infraestructura técnica (dos pasarelas de pago en lugar de una), duplica costes de mantenimiento (auditorías, certificaciones, soporte), y fragmenta experiencia del jugador (depositas por SMS, retiras por banco — fricción). Los operadores DGOJ prefieren métodos bidireccionales que simplifican operaciones: Bizum permite depósito y retirada en algunos casinos, PayPal igual, tarjetas igual. SMS billing unidireccional pierde en comparación.
¿Es legal el pago por SMS en casinos?
El medio de pago no determina por sí solo la legalidad del casino. Comprueba que el operador y el dominio estén autorizados por la DGOJ, además de las condiciones de tu cuenta. La presencia del logotipo de pago por SMS acredita una opción comercial, no una licencia de juego.
Alternativas al pago SMS en casinos DGOJ España
El jugador español que buscaba pago SMS probablemente priorizaba una o más de estas necesidades: pagar rápido desde el móvil sin sacar tarjeta bancaria física, depositar sin exponer los 16 dígitos de la tarjeta al casino, controlar gasto mediante límites naturales del método, o separar transacciones de juego de extractos bancarios por privacidad. Todas estas necesidades tienen soluciones funcionales en el mercado DGOJ de 2026. Ninguna es SMS billing, pero todas cubren el mismo caso de uso sin incumplir regulación.
Bizum es la alternativa número uno y la más cercana en experiencia a lo que SMS billing pretendía ser. Bizum es un sistema de pagos móviles instantáneos vinculado a tu cuenta bancaria y gestionado a través de la app de tu banco (Santander, BBVA, CaixaBank, Sabadell, ING, Bankinter — todos los bancos grandes españoles lo integran nativamente). Lo usan 30.6 millones de españoles según datos de 2025, y procesó 1.237 millones de operaciones ese año. En el mercado de casinos DGOJ, más de 40 operadores aceptan Bizum para depósitos en 2026, y un número creciente (aunque no todos) también lo soporta para retiradas.
El flujo de depósito con Bizum es tan rápido como SMS billing era en su mejor momento, pero sin sus problemas: abres la app de tu banco (Santander, BBVA, CaixaBank, Sabadell, ING, Bankinter — la que uses), seleccionas la opción Bizum dentro de la app (suele estar en menú principal o sección pagos), eliges «Enviar dinero a comercio» o «Bizum eCommerce» (la nomenclatura varía por banco), introduces el código identificador del casino (un número de 6-8 dígitos que el casino muestra en su página de cajero, algo como «12345678»), introduces el monto que quieres depositar (ejemplo: 50€), revisas el resumen que muestra tu banco («Vas a enviar 50€ a CASINO_NOMBRE mediante Bizum»), y autorizas la operación con tu PIN bancario, huella dactilar o Face ID según cómo tengas configurada la autenticación en tu app bancaria.
Tu banco procesa la orden en tiempo real, debita 50€ de tu cuenta, envía la transferencia Bizum al código identificador del casino, y el sistema Bizum (gestionado por CECA) notifica al casino en menos de 5 segundos que la operación se completó. El casino recibe confirmación con tres datos: monto recibido (50€), número de móvil asociado al Bizum que envió (tu número, que debe coincidir con el que registraste en tu cuenta de casino para fines de verificación), y banco de origen (Santander, BBVA, etc.). Con esa información, el casino cruza el número móvil con tu cuenta de usuario, acredita el saldo, y puedes empezar a jugar. Todo el proceso — desde que abres la app bancaria hasta que los fondos están disponibles en tu saldo de casino — toma entre 10 y 30 segundos en condiciones normales.
Durante este flujo, no introduciste los 16 dígitos de tu tarjeta de débito o crédito en ningún formulario del casino. No compartiste tu IBAN. No diste tu CVV. El casino solo recibió confirmación de que «número móvil 612345678 envió 50€ desde BBVA mediante Bizum». Desde la perspectiva del casino, saben que eres cliente de BBVA y que usaste el móvil registrado en tu cuenta de casino, pero no tienen acceso a tus credenciales bancarias sensibles. Tu banco, por su parte, sí sabe que hiciste una transferencia Bizum a «CASINO_NOMBRE S.A.» o similar — eso aparece en tu historial de movimientos de la app y en tu extracto mensual. El cargo es discreto en el sentido de que aparece como «Bizum – CASINO_NOMBRE 50.00 EUR», sin categorización explícita «Juego» que algunos bancos aplican a cargos de tarjeta directos en casinos (categorización que puede activar alertas de gasto o ser vista por cónyuges que revisan cuentas conjuntas). Es más discreto que tarjeta directa, menos discreto que paysafecard comprado en efectivo, pero cumple totalmente con trazabilidad KYC que la DGOJ exige.
La ventaja adicional de Bizum sobre SMS billing histórico es bidireccionalidad en casinos que lo implementan: algunos operadores DGOJ procesan retiradas a Bizum en el mismo día o día siguiente, más rápido que transferencia SEPA tradicional (1-3 días). No todos los casinos DGOJ soportan retiro Bizum aún — depende del acuerdo del operador con su banco — pero la tendencia es al alza. Y los límites son razonables: depósito típico 10€ mínimo, sin máximo técnico impuesto por Bizum (el límite es el DGOJ personal del jugador: 600€/día por defecto). Cero comisión para el jugador en depósito. Algunos casinos no cobran comisión en retiro Bizum, otros cobran 1-2€, transparente en términos.
La tabla abajo compara alternativas DGOJ que cubren necesidades típicas del usuario que buscaba SMS:
| Método | Velocidad depósito | Pago desde móvil | Sin exponer tarjeta al casino | Retiro soportado | Adopción DGOJ | Control gasto natural |
|---|---|---|---|---|---|---|
| Bizum | Instantáneo | Sí (app banco) | Sí | Algunos casinos | 40+ operadores | Límites banco + DGOJ |
| paysafecard | Instantáneo | No (compra online o física) | Sí (cupón prepago PIN) | No (myPaysafecard en algunos offshore, no DGOJ) | ~15 operadores DGOJ | Valor cupón comprado (10-100€) |
| Apple Pay | Instantáneo | Sí (iPhone/Apple Watch) | Sí (tokenización) | Algunos casinos | ~20 operadores DGOJ | Límites tarjeta enlazada + DGOJ |
| Google Pay | Instantáneo | Sí (Android) | Sí (tokenización) | Algunos casinos | ~20 operadores DGOJ | Límites tarjeta enlazada + DGOJ |
| Tarjeta débito/crédito | Instantáneo | Sí (guardada en navegador móvil) | No (introduces 16 dígitos) | Sí (1-3 días) | Todos (77) | Límites tarjeta + DGOJ |
Bizum gana en adopción DGOJ y experiencia móvil nativa. Apple Pay y Google Pay ganan en disponibilidad internacional (funcionan fuera España si viajas), pero requieren tarjeta bancaria enlazada — no cubren el caso «no tengo tarjeta» que SMS billing sí cubría históricamente. Paysafecard cubre «sin tarjeta bancaria» mediante cupones prepago con PIN, similar a cómo Neosurf funciona, pero no es pago desde móvil en el sentido de «cargo directo a cuenta» — necesitas comprar cupón primero (online con tarjeta o en estanco con efectivo), luego introduces PIN en casino. Útil para control gasto (compras cupón de 50€, solo puedes gastar esos 50€), pero añade paso extra vs Bizum que es un tap en tu app bancaria.
Bizum: el sustituto real del pago SMS en España
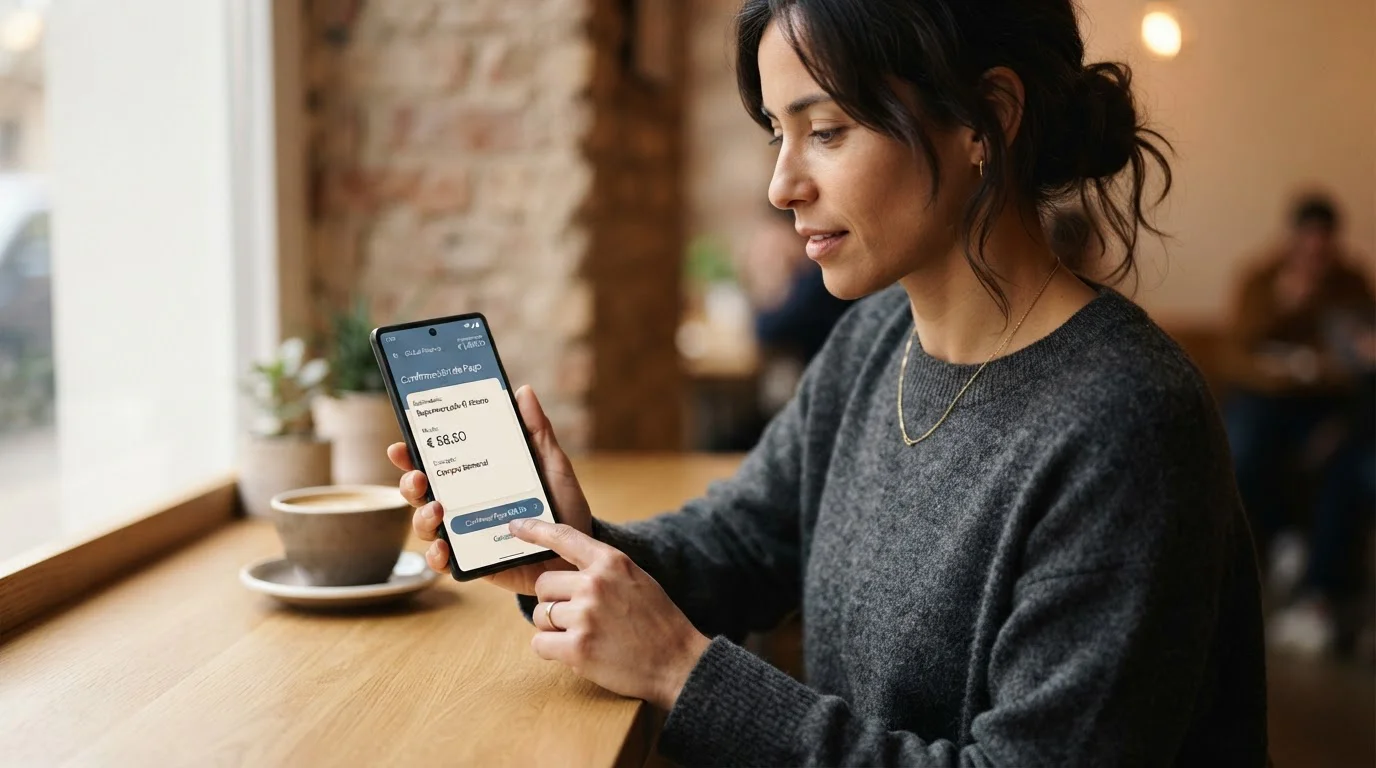
Si tuvieras que elegir UNA alternativa que más se acerca a lo que SMS billing prometía en su momento — pago móvil rápido, sin exponer tarjeta al casino, control mediante cuenta separada — Bizum es esa alternativa. No es perfecto sustituto (requiere cuenta bancaria, cosa que SMS no requería), pero cubre el 90% del caso de uso en contexto español de 2026.
Bizum nació en 2016 como iniciativa de la banca española para competir con servicios de pago P2P (persona a persona) como Venmo o PayPal. Lo gestiona la sociedad CECA (Confederación Española de Cajas de Ahorros) en colaboración con todos los bancos grandes. Desde el inicio se integró directamente en las apps bancarias — no necesitas descargar app separada «Bizum», ya está dentro de la app de Santander, BBVA, CaixaBank, etc. Para activarlo, entras en tu app bancaria, buscas sección Bizum, aceptas términos, y listo. Desde ese momento puedes enviar dinero a cualquier móvil español (Bizum P2P), pagar en comercios online que aceptan Bizum (Bizum eCommerce), y hacer donaciones a ONGs (Bizum Solidario).
El caso «pagar en casino» usa Bizum eCommerce: el casino tiene un código identificador Bizum (típicamente numérico, 6-8 dígitos), lo muestras en su cajero, tú abres tu app bancaria, introduces ese código más el monto a enviar (ej: 50€), autorizas con PIN o biométrico, y el pago va. El casino recibe confirmación en menos de 10 segundos, acredita tu saldo, juegas. Desde tu perspectiva, pagaste con tu móvil tocando tres botones. El casino nunca vio tu IBAN ni los dígitos de tu tarjeta. Tu banco sí sabe que enviaste dinero a «Casino X», pero eso es inevitable en cualquier método trazable — la DGOJ exige esa trazabilidad para prevención blanqueo.
Ventajas de Bizum sobre SMS billing (si SMS existiera):
Bidireccional: Bizum permite enviar (depositar) y en algunos casinos recibir (retirar). SMS solo enviaba. Si un casino DGOJ implementa retiro Bizum, puedes depositar 100€ con Bizum, ganar 150€, retirar los 150€ también con Bizum, todo dentro de tu app bancaria sin tocar web del casino para gestionar retiro. Experiencia simétrica. No todos los operadores DGOJ soportan retiro Bizum aún (circa 2026), pero la lista crece. Los que sí lo tienen procesan retiros en mismo día o día siguiente, más rápido que transferencia SEPA tradicional.
Cero comisión jugador en depósito, transparencia total en costes: Bizum no cobra al usuario que envía dinero en uso eCommerce. Tu banco tampoco te cobra por usar Bizum — está incluido en el servicio bancario estándar de todos los bancos españoles grandes sin coste adicional (ni cuota mensual, ni coste por transacción). El casino, por su parte, paga una pequeña comisión a su banco por recibir pagos Bizum eCommerce (estimaciones de la industria de pagos sitúan esta comisión en 0.5-1% del monto más una tarifa fija de 0.10-0.20€ por transacción, según acuerdos comerciales entre el casino y su banco), pero esa comisión no se traslada al jugador en forma de cargo extra. Si depositas 50€ con Bizum, el casino recibe aproximadamente 49.50€ (50€ menos 0.5€ de comisión), pero a ti te debitaron exactamente 50€ de tu cuenta y tu saldo de casino muestra 50€ acreditados. El casino absorbe la comisión como coste operativo, igual que absorbe comisiones de tarjetas Visa/Mastercard (que son más altas, típicamente 1.5-2.5%).
Contrasta esto con SMS billing histórico, donde las operadoras móviles cobraban comisiones brutales de 25-32% sobre cada transacción. Estas comisiones se estructuraban de dos formas según el acuerdo entre operadora y casino. En el modelo «cargo al jugador», si depositabas 50€ en el casino, la operadora móvil te cobraba 65€ en tu factura telefónica del mes siguiente (50€ para el casino + 15€ comisión operadora = 65€ total). El jugador pagaba la comisión directamente, de forma visible aunque no siempre entendida (muchos jugadores no leían el detalle de su factura móvil y solo veían el total mensual incrementado). En el modelo «cargo al casino», si querías que el casino recibiera 50€, solo podías depositar 35€ mediante SMS, porque tras aplicar la comisión del 30% (10.50€), el casino recibía aproximadamente 50€ y la operadora se quedaba con su 30%. Este modelo era menos transparente — el jugador veía «depósito de 35€» en su historial de casino, pero había enviado efectivamente 50€ desde su cuenta móvil si se incluía la comisión invisible.
Con Bizum, nada de esto existe. Depositas 50€, pagas 50€, recibes 50€ acreditados. El casino paga 0.50€ de comisión a su banco, tú pagas 0€ de comisión. Transparencia total. Esta diferencia de costes (30% vs 1%) es una de las razones por las cuales los casinos offshore que aún tenían SMS billing lo desactivaron incluso antes de que la regulación los forzara — mantener método con comisión 30% cuando alternativas con comisión 1% cubrían el mismo usuario no tenía sentido económico.
Cumplimiento KYC automático: Tu banco ya verificó tu identidad cuando abriste la cuenta (DNI, domicilio, todo). Bizum hereda esa verificación. Cuando el casino recibe pago Bizum de tu número móvil, puede cruzar ese número con el que diste al registrarte, verificar que coincide, y confiar en que quien envía dinero es quien dice ser. No necesita pedirte DNI de nuevo — tu banco ya lo validó. Esto hace Bizum compatible con exigencias DGOJ sin fricción adicional para el jugador. SMS billing no tenía esa cadena de confianza — número móvil prepago comprado en estanco no verifica identidad de nadie.
Límites razonables: Bizum tiene límite diario de envío que varía por banco, típicamente 500-1.000€ al día para transacciones eCommerce. Esto es suficiente para el 95% de sesiones de casino. Si un jugador necesita depositar más (heavy roller), puede hacerlo en días consecutivos o usar método alternativo (transferencia SEPA sin límite técnico). SMS billing histórico tenía límites de 30-50€ por transacción, 300-500€ al mes — insuficiente incluso para jugador promedio que deposita 100€ por sesión.
Desventajas de Bizum frente a SMS billing hipotético:
Requiere cuenta bancaria: SMS billing no requería cuenta — cualquiera con móvil prepago podía usarlo. Bizum está enlazado a tu cuenta bancaria española. Si no tienes cuenta en banco español, no puedes usar Bizum. Esto excluye a inmigrantes recién llegados sin cuenta aún, turistas, o personas que evitan el sistema bancario por ideología o historial crediticio problemático. Para esos casos, paysafecard (cupón prepago) es alternativa, no Bizum.
Menos anónimo: SMS billing ofrecía semi-anonimato — el casino no sabía tu nombre, solo tu número. Bizum enlazado a cuenta bancaria significa que tu banco sabe exactamente a qué casino enviaste dinero, y el casino sabe tu nombre completo (porque te registraste con DNI). Para la DGOJ esto es bueno (trazabilidad). Para jugador que prioriza privacidad extrema, es peor que SMS. Pero ese nivel de anonimato ya no es compatible con juego legal en Europa — todos los mercados regulados exigen KYC.
No funciona fuera España: Bizum es sistema nacional español. Si viajas a Francia, Alemania, UK, y quieres jugar en casino online desde ahí, Bizum no funcionará (geobloqueo, solo funciona desde IP y número español). SMS billing internacional sí funcionaba — número Vodafone UK podía depositar en casino offshore sueco. Pero este es caso edge — el jugador español que usa casinos DGOJ no necesita opción internacional porque los casinos DGOJ solo operan en España.
En resumen: Bizum no es clon perfecto de SMS billing, pero es la evolución moderna que cubre el mismo caso de uso (pago móvil rápido sin exponer tarjeta) dentro del marco legal DGOJ. Si buscabas SMS porque querías pagar rápido desde móvil, Bizum lo hace mejor. Si buscabas SMS porque no tienes tarjeta bancaria, paysafecard es tu opción. Si buscabas SMS por anonimato extremo, lamento decirte que ese barco zarpó — el juego legal en España no permite anonimato, por diseño regulatorio.
Métodos de depósito en casinos online España 2026 — Comparativa
Contenido creado por el equipo de «pagoscasino-es.com»