Pagar desde el teléfono: qué se cobra en la factura y qué sale del banco
 Disponible en ES
Una compra hecha desde el móvil puede terminar en la tarjeta, en la cuenta bancaria o en la factura telefónica. La pantalla pequeña no cambia quién paga ni quién responde de la operación. Antes de elegir un método para un casino, comprueba su autorización española y las opciones que aparecen en el cajero de tu cuenta. Una oferta disponible en otro país no demuestra que exista una integración equivalente para residentes en España.
La facturación del operador telefónico, también llamada carrier billing, agrupa determinados cargos con la línea o los descuenta de su saldo prepago. Su disponibilidad depende de acuerdos entre el comercio, el proveedor de pagos y la compañía telefónica, además de las condiciones del mercado. No basta con introducir un número de teléfono para habilitarla. Si el cajero no la ofrece expresamente, un SMS recibido durante un pago puede estar autenticando una tarjeta o una transferencia.
Disponibilidad comercial y controles de identidad
La presencia de intermediarios en un pago no demuestra por sí sola que resulte imposible cumplir los controles aplicables. Tarjetas, monederos y transferencias pueden pasar por varios proveedores. Lo decisivo es cómo se identifican las partes y se documenta la operación concreta. Para valorar una integración, comprueba sus condiciones y la autorización del operador; no deduzcas una prohibición universal ni una aceptación automática solo a partir del recorrido del dinero.
Esto tampoco significa que cualquier oferta de facturación móvil sea válida o esté disponible. Comprueba la entidad que ofrece el juego, el dominio autorizado, la titularidad exigida y el contrato del método de pago. Si una página publicitaria promete «casino por factura» pero después te dirige a comprar un cupón o a introducir una tarjeta, ha cambiado el mecanismo. Identifica ese cambio antes de autorizar: comprar saldo mediante otro servicio puede añadir costes y no garantiza que el cajero lo acepte.
¿Se puede pagar en casino online con factura móvil en España?
Solo puede confirmarse para una oferta concreta comprobando el cajero, el proveedor y las condiciones aplicables a España. No presupongas disponibilidad por un anuncio o por recibir un SMS. Verifica primero la autorización del operador y quién cargará el importe; pagar desde el teléfono no implica pagarlo en la factura.
La titularidad de la línea no sustituye la de la cuenta de juego
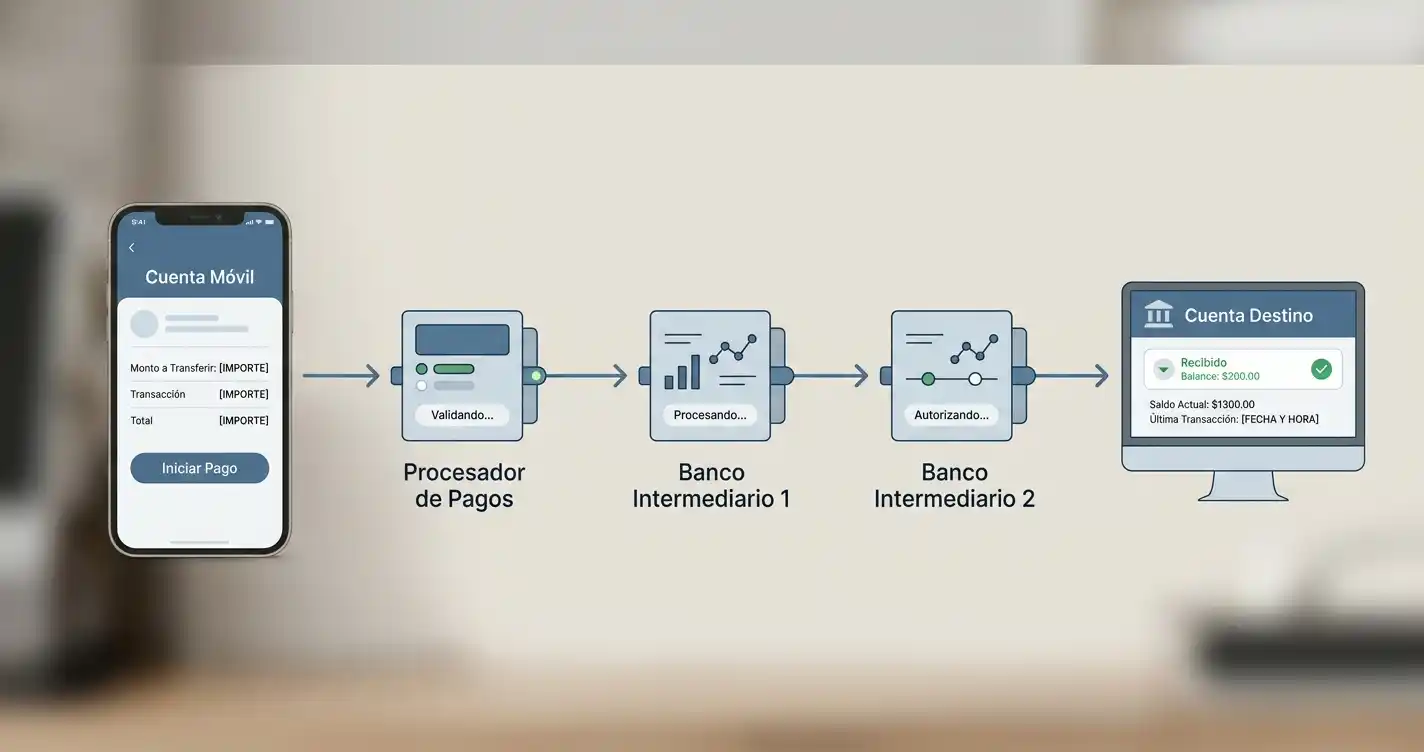
Una línea puede estar a nombre de una persona y pagarse desde una cuenta familiar o empresarial. El teléfono también puede utilizarlo alguien distinto de su titular. Estas situaciones explican por qué identificar un número no basta para resolver todas las comprobaciones de una operación. El operador de juego y el proveedor tienen requisitos propios. Si tus datos no coinciden, pregunta antes de transferir dinero y no uses instrumentos de terceros para evitar la revisión.
La autorización de acceso al juego debe comprobarse separadamente de la facilidad del pago. Una transacción técnicamente posible no demuestra licencia española; del mismo modo, que un proveedor opere en España no implica que admita cualquier actividad comercial. La comprobación útil tiene dos partes: autorización del operador y condiciones del método concreto. Un logotipo reconocido puede inspirar confianza, pero no firma por ti esa revisión.
¿La presencia de intermediarios hace ilegal un pago móvil?
No por sí sola. Los pagos pueden incluir varios proveedores y seguir sujetos a controles de identidad y fondos. La cuestión es cómo cumple la operación concreta los requisitos aplicables. Comprueba autorización, titularidad y condiciones; no deduzcas una prohibición universal ni una autorización automática a partir del recorrido técnico.
Alternativas legales para pagar desde el móvil en casinos DGOJ
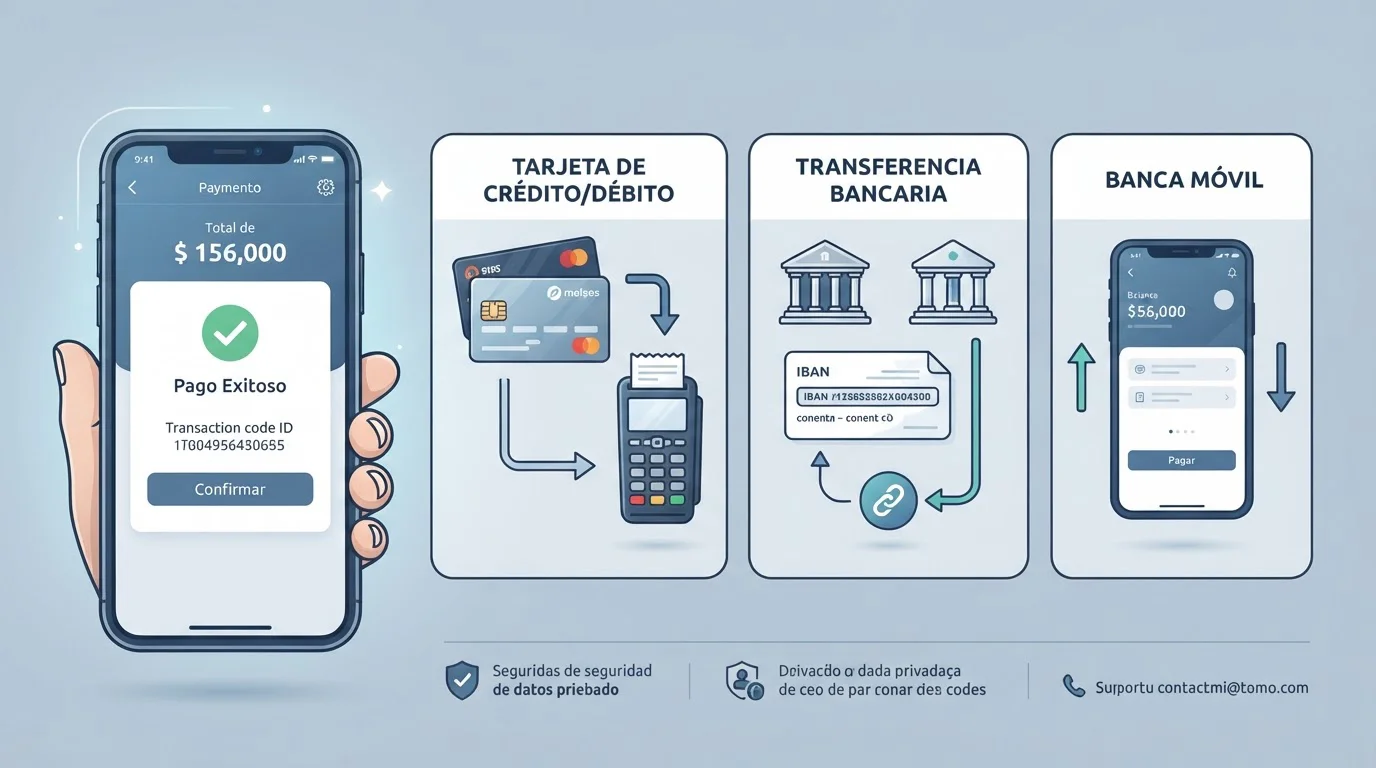
Si la facturación telefónica no aparece en tu cajero, compara los medios móviles que sí estén habilitados. La comodidad puede ser similar, aunque cambien la cuenta que soporta el cargo y las condiciones de retirada. Disponibilidad y cumplimiento deben comprobarse para cada operador y método.
La tabla compara métodos en las dimensiones que importan al usuario de carrier billing: velocidad de depósito, posibilidad de retiro, cobertura entre operadores DGOJ, y por qué cada uno cumple requisitos de trazabilidad.
| Método | Operadores DGOJ que lo aceptan | Depósito mín. | Tiempo acreditación | Permite retiro | Por qué cumple DGOJ |
|---|---|---|---|---|---|
| Bizum | Comprobar en el dominio autorizado y el cajero | 1€-20€ | 0-60 segundos | Según integración del operador | Cuenta bancaria identificada; revisar titularidad y autorización. |
| Google Pay | Limitado directo (Luckia, Sportium, Casino Barcelona, LeoVegas); indirecto vía tarjeta en mayoría | 1€-10€ | Instantáneo | Limitado | Tarjeta bancaria vinculada a Google Pay está a nombre del jugador. Trazabilidad preservada. |
| Apple Pay | Luckia, bwin, Betway, otros | 1€-5€ | Instantáneo | Limitado | Tarjeta bancaria vinculada a Apple Pay está identificada a nombre del jugador. |
| PayPal | Casino777, Platincasino, Gran Madrid, Luckia, bwin | 10€ | Instantáneo | Sí (0-24h) | Cuenta PayPal verificada con KYC (DNI/NIE) → casino. Identificación completa. |
| Skrill/Neteller | Gran Madrid (Skrill segundos), Betway (Skrill 9h), Codere, otros | 10€-20€ | Instantáneo | Sí (<24h) | Cuentas verificadas KYC obligatorio en apertura. Trazabilidad completa. |
Bizum encabeza por cobertura. Treinta millones de usuarios activos en España, sesenta por ciento de la población. Aceptado por quince operadores DGOJ y sumando. Depósito desde un euro en Luckia, Betway, Codere, Casino Gran Madrid. Desde cinco euros en bwin y Casino Barcelona. Desde diez en la mayoría (Casino777, Platincasino, Paf, Casumo). Acreditación típica entre cero y sesenta segundos, noventa y cinco por ciento de casos.
La disponibilidad de Bizum para recibir dinero del operador depende de la integración del cajero. No debe afirmarse que su arquitectura impida universalmente los cobros: consulta la sección de retiradas de tu cuenta. Cuando no esté habilitado para esa dirección, necesitarás un medio alternativo propio, con las comprobaciones de titularidad correspondientes. Confirma esa salida antes de realizar el primer ingreso.
Google Pay y Apple Pay funcionan vinculando una tarjeta bancaria al wallet. La tarjeta está identificada a nombre del jugador, el wallet solo media la transacción sin romper la cadena. Depositas con Google Pay, el casino ve un cargo desde tu tarjeta Visa o Mastercard vinculada, no desde una cuenta corporativa de Google. Trazabilidad preservada. La integración directa en casinos DGOJ es limitada: Luckia acepta Google Pay desde un euro, Sportium y Casino Barcelona también lo soportan. Otros operadores aceptan tarjetas vinculadas a wallets móviles vía pasarela estándar, sin integración específica. Apple Pay tiene cobertura similar: Luckia, bwin, Betway aceptan depósitos desde un euro.
PayPal cierra el círculo porque permite retiros además de depósitos. Casino777 procesa cobros PayPal el mismo día, verificado en pruebas con dinero real. Platincasino acredita retiros instantáneos en minutos. Casino Gran Madrid cobra en segundos. La verificación KYC al abrir cuenta PayPal (DNI o NIE, comprobante domicilio) garantiza trazabilidad. DGOJ aprueba PayPal porque la cuenta está identificada y el casino puede acreditar que los fondos provienen de esa cuenta verificada. La app móvil funciona en iOS y Android con autenticación biométrica.
Skrill y Neteller, monederos del grupo Paysafe, requieren KYC obligatorio en apertura. Casino Gran Madrid procesa retiros Skrill en segundos. Betway en nueve horas, verificado en pruebas documentadas. Codere y otros operadores DGOJ los aceptan para depósito y retiro. La app móvil permite gestionar saldo desde el teléfono inteligente. Comisiones: cero para el jugador en depósitos, variables en retiros según operador (generalmente cero también).
Una alternativa móvil puede resultar cómoda sin tener las mismas condiciones que un cargo telefónico. Bizum conecta con una cuenta bancaria; Google Pay y Apple Pay utilizan instrumentos vinculados; un monedero mantiene su propio registro de pagos. Compara coste completo, requisitos y ruta de salida para la cantidad prevista. La rapidez del gesto de autorización no demuestra el plazo de una futura retirada.
Bizum — La alternativa móvil nativa española
Bizum arrancó en dos mil dieciséis como sistema de transferencia instantánea entre particulares. Más de treinta entidades financieras españolas lo respaldan: BBVA, Santander, CaixaBank, Sabadell, Bankinter, ING, Cajamar, Kutxabank, Ibercaja, Unicaja, Abanca, y otras cajas regionales. Treinta coma seis millones de usuarios activos a finales de dos mil veinticinco, aproximadamente sesenta por ciento de la población española. Volumen movido en dos mil veinticinco: sesenta y siete mil setecientos millones de euros en mil doscientos treinta y siete millones de operaciones.
La integración en casinos DGOJ empezó tímida en dos mil veintitrés con cinco o seis operadores. En dos mil veintiséis son más de quince. Luckia acepta Bizum desde un euro, el umbral más bajo del mercado regulado español para cualquier método. Casino Gran Madrid desde un euro con bono agresivo (doscientos por ciento hasta doscientos euros más sesenta gratis). Betway desde un euro. Codere desde un euro con opción de cobro en efectivo en locales físicos. bwin desde cinco euros con plataforma combinada casino más apuestas. Casino Barcelona desde cinco euros con límite máximo de diez mil euros por transacción, el más alto del mercado DGOJ.
Casino777 desde diez euros con retiros PayPal el mismo día. Platincasino desde diez con retiros PayPal instantáneos. Paf desde diez, operador sin ánimo de lucro cuyos beneficios financian causas sociales en Åland. Casumo desde diez con interfaz gamificada. OlyBet desde diez con bono hasta quinientos euros. Tiki Taka Play desde veinte (subió umbral tras cambio de marca en dos mil veinticinco). Betsson, Gratogana, 22Bet, MyStake desde diez.
El proceso: seleccionas Bizum en la caja del casino, ingresas el importe, escribes tu móvil vinculado a Bizum, confirmas en la app bancaria con huella dactilar o Face ID. El saldo se acredita antes de que cierres la pantalla. Noventa y cinco por ciento de casos entre cero y sesenta segundos. Casos edge con lag en pasarela bancaria pueden llegar a dos o cinco minutos. Cero comisiones para el jugador, el operador absorbe el coste de la pasarela.
La disponibilidad de cobro mediante Bizum debe verificarse en el cajero. Si el operador no lo tiene habilitado, consulta una alternativa propia y comprueba sus plazos, mínimos y requisitos. La lista de depósitos no responde por sí sola a esa pregunta. Para comparar métodos móviles, sigue el recorrido completo: cuenta que financia el pago, acreditación, saldo retirable y medio que recibirá el abono. Un ingreso cómodo no garantiza una salida igualmente sencilla.
Google Pay y Apple Pay — Wallets móviles en casinos DGOJ
Google Pay y Apple Pay funcionan como intermediarios entre tu tarjeta bancaria y el comercio. Vinculas una Visa o Mastercard al wallet, autorizas pagos con huella dactilar o Face ID, el wallet transmite un token de pago de un solo uso al comercio. La tarjeta real nunca se comparte. El comercio recibe un cargo desde tu tarjeta vinculada, el wallet solo facilita la autenticación sin tocar los fondos.
La cartera móvil incorpora autenticación y datos de pago protegidos, pero su presencia no acredita por sí misma la licencia del comercio ni elimina la verificación del usuario. Comprueba que el dominio del casino esté autorizado y que la tarjeta vinculada sea tuya. Si la integración solicita un paso bancario adicional, complétalo únicamente en el canal legítimo del emisor.
La integración directa de Google Pay debe comprobarse en el cajero de cada casino y en el dispositivo que vayas a utilizar. Busca el botón del servicio y revisa el importe mínimo antes de autorizar. Guardar una tarjeta en Google Pay no implica que todos los operadores acepten el monedero: algunos solo admiten la tarjeta mediante su pasarela habitual. Si seleccionas «tarjeta bancaria» y autocompletas los datos, el cargo sigue procediendo de esa tarjeta; no se convierte en un pago con la factura telefónica.
Apple Pay tiene cobertura similar. Luckia desde un euro. bwin desde cinco. Betway desde un euro. Otros operadores procesan tarjetas vinculadas sin integración específica del wallet. La autenticación Touch ID o Face ID cumple PSD2 (Payment Services Directive 2), el marco regulatorio europeo de autenticación fuerte que DGOJ adopta por referencia.
Los límites aplicados: mismos que con tarjeta bancaria directa. Luckia permite depositar desde un euro hasta seiscientos por transacción (límite operador). bwin desde cinco hasta seiscientos. Betway desde un euro hasta seiscientos. El límite DGOJ de seiscientos euros diarios por operador aplica independiente del método. El límite bancario de tu tarjeta también aplica. Si tu Visa tiene tope de quinientos euros por compra online, Google Pay o Apple Pay no lo superan.
Retiros: limitados. Algunos operadores permiten retirar a la tarjeta vinculada al wallet (procesamiento uno a tres días), pero la mayoría solo acepta wallets para depósito. Para cobrar, configuras transferencia bancaria, PayPal o Skrill. La asimetría es menor que con Bizum porque la tarjeta subyacente sí permite retiros en muchos operadores, pero el wallet como tal no añade capacidad de cobro.
La conveniencia frente a tarjeta directa: autenticación biométrica sin escribir dieciséis dígitos, CVV y fecha caducidad. Un tap, huella o Face ID, depósito confirmado. Velocidad idéntica a tarjeta (instantáneo), configuración inicial más rápido (vinculas tarjeta una vez en el wallet, luego solo autorizas pagos).
PayPal y monederos electrónicos — Depósito y retiro desde móvil
PayPal permite ingresar y recibir retiradas cuando el casino habilita ambas funciones. Con Bizum y los monederos móviles también debes comprobar por separado qué operaciones admite cada operador. Casino777 procesa cobros PayPal el mismo día, ranking de velocidad nueve coma dos sobre diez. Platincasino acredita retiros instantáneos en minutos, verificado en pruebas. Casino Gran Madrid cobra en segundos por PayPal y Skrill. Luckia acepta PayPal para depósito y retiro. bwin igual.
El requisito previo: cuenta PayPal verificada. Al abrirla, PayPal solicita DNI o NIE, comprobante de domicilio, vinculación de tarjeta bancaria o cuenta corriente. Verificación KYC completa. Una vez verificada, la cuenta está identificada a tu nombre. Depositas en casino desde PayPal verificado, el casino acredita que los fondos provienen de cuenta identificada. Trazabilidad cumplida. DGOJ aprueba PayPal porque la verificación es robusta y la cadena de identificación está intacta.
Depósito mínimo típico: diez euros en la mayoría de operadores DGOJ que aceptan PayPal. Acreditación instantánea. Retiro mínimo: diez o veinte euros según operador. Tiempo de cobro: entre cero y veinticuatro horas en Casino777 y Platincasino (mismo día o instantáneo), hasta tres días en operadores menos optimizados. Sin comisiones para el jugador en depósitos. Comisiones en retiros: generalmente cero, algunos operadores cargan uno o dos euros fijos.
La app móvil PayPal funciona en iOS y Android. Autenticación biométrica disponible. Gestión de saldo, historial de transacciones, solicitud de retiros desde el teléfono inteligente. Conveniencia equivalente a carrier billing en depósito, superior en retiro (carrier billing no permitía retirar).
Skrill y Neteller, monederos del grupo Paysafe, funcionan de forma similar. Verificación KYC obligatoria en apertura: documento de identidad, comprobante domicilio, vinculación de método de pago (tarjeta o cuenta bancaria). Una vez verificados, permiten depósito y retiro en casinos DGOJ. Casino Gran Madrid procesa retiros Skrill en segundos. Betway en nueve horas, dato verificado en pruebas documentadas con dinero real. Codere acepta Skrill y Neteller. bwin igual.
Depósito mínimo Skrill/Neteller: diez o veinte euros según operador. Acreditación instantánea. Retiro en menos de veinticuatro horas típicamente. Comisiones: cero para jugador en depósitos, variables en retiros (a menudo cero, algunos operadores cargan comisión fija pequeña).
Apps móviles disponibles para ambos. Autenticación biométrica. Gestión completa de saldo desde teléfono inteligente. La ventaja sobre PayPal: retiros a veces más rápidos (Gran Madrid Skrill en segundos vs PayPal en horas). La desventaja: menor penetración de mercado en España que PayPal (menos usuarios tienen cuenta Skrill preexistente).
La comparación con carrier billing: PayPal, Skrill y Neteller requieren configuración previo (abrir cuenta, verificar KYC). Carrier billing no requería configuración porque usabas línea móvil existente. Pero una vez configurados, los monederos igualan velocidad de depósito y superan en capacidad de retiro. Contrapartida: cinco minutos de configuración inicial a cambio de retiros rápidos que carrier billing nunca tuvo.
Casinos offshore con factura móvil — Riesgos de jugar sin licencia DGOJ
Algunas ofertas internacionales anuncian pagos mediante la factura telefónica a través de servicios como Boku o Siru Mobile. La disponibilidad depende del país, la línea y el comercio concreto: que el nombre del servicio aparezca en una comparativa no confirma que puedas usarlo. Revisa el cajero, identifica quién cobra y comprueba la autorización del operador para España. Una licencia extranjera no sustituye la de la DGOJ ni garantiza que el proveedor telefónico acepte ese cargo.
Jugar en casino offshore implica pérdida de protecciones concretas. La tabla desglosa qué pierdes:
| Protección DGOJ | Disponible en offshore | Consecuencia pérdida |
|---|---|---|
| RGIAJ (Registro General de Interdicciones de Acceso al Juego) | No | Autoexclusión no es vinculante. Te autoexcluyes en un casino, puedes registrarte en otro sin impedimento. |
| Límites agregados RD 520/2026 (700€ diarios, 1.750€ semanales entre todos los operadores desde el 25 de marzo de 2027) | No | Sin tope conjunto. Puedes depositar sin límite agregado entre múltiples casinos offshore. |
| Reclamación ante DGOJ | No | Disputa con casino offshore se resuelve en jurisdicción extranjera (Curaçao, Malta). Sin acceso a mediación DGOJ. |
| Línea de ayuda juego responsable 900 200 999 | No | Sin soporte oficial español. Recursos de juego responsable offshore (si existen) no están integrados con sistema sanitario español. |
| Verificación ganancia antes de pago | No garantizada | Offshore puede retener o rechazar retiros sin supervisión regulatoria. DGOJ obliga verificar ganancia en 24-48h. |
| Protección datos RGPD | Limitada | Offshore bajo RGPD si licencia MGA, no si Curaçao o Estonia. Transferencia datos fuera UE sin garantías. |
RGIAJ es autoexclusión centralizada. Te registras en el registro, quedas excluido de todos los casinos DGOJ de forma automática. Operador que te deja jugar estando en RGIAJ enfrenta multa de hasta un millón de euros. En offshore no existe registro equivalente. Te autoexcluyes en un casino, puedes abrir cuenta en otro sin impedimento.
Límites RD 520/2026 entran en vigor marzo dos mil veintisiete. Setecientos euros diarios y mil setecientos cincuenta semanales agregados entre todos los operadores DGOJ. Registro centralizado suma tus depósitos en Casino777, bwin, Codere, todos. Alcanzas el tope, no puedes depositar en ningún operador DGOJ hasta día o semana siguiente. Offshore no participa en registro centralizado. Puedes depositar sin tope conjunto entre múltiples casinos offshore. Para jugador con control de gasto, es protección perdida.
Reclamación DGOJ: si casino con licencia española te rechaza retiro indebidamente, presentas reclamación en ordenacionjuego.es. DGOJ media, audita logs del operador, obliga pagar si ganancia es legítima. Resolución típica en treinta a sesenta días. Con offshore, la reclamación va a jurisdicción extranjera. Curaçao tiene proceso de disputa débil, Malta Gaming Authority más robusto pero lento. Sin garantía de resolución favorable. Sin acceso a sistema judicial español.
Línea 900 200 999: atención gratuita y confidencial para jugadores con problema de juego. Deriva a recursos del sistema sanitario español (psicólogos, unidades juego patológico). Offshore no está conectado a esta red. Si desarrollas problema jugando en offshore, el acceso a ayuda profesional es tu responsabilidad individual sin soporte institucional.
La tentación del carrier billing en offshore es real: conveniencia sin configuración, depósito instantáneo, sin compartir tarjeta bancaria. Pero pagas con pérdida de red de protección completa. Elección consciente si decides jugar offshore: método de pago cómodo a cambio de jugar sin red.
¿Qué casinos aceptan pago por factura móvil?
La disponibilidad requiere comprobar el cajero y las condiciones del proveedor para el país concreto. No basta con encontrar el nombre de Boku, Siru Mobile u otro intermediario en una comparación. Verifica primero la autorización española del operador; una licencia extranjera no demuestra que pueda ofrecer legalmente juego en España.
¿Es seguro jugar en casinos offshore con factura móvil?
No recomendable. Pierdes acceso a RGIAJ (autoexclusión centralizada), límites agregados RD 520/2026 (setecientos euros diarios, mil setecientos cincuenta semanales desde marzo dos mil veintisiete), reclamación ante DGOJ, línea de ayuda 900 200 999. Disputas con offshore se resuelven en jurisdicción extranjera sin garantías. Juegas sin red de protección.
Cómo elegir el mejor método móvil para tu casino DGOJ
El mejor método no existe en abstracto. Depende de prioridades.
Si priorizas depósito desde un euro: Luckia acepta Bizum, Google Pay, Apple Pay desde un euro. Betway igual. Codere igual. Casino Gran Madrid igual. Cuatro operadores DGOJ, cuatro métodos móviles, entrada desde un euro.
Si priorizas un cobro rápido, compara el plazo completo de las rutas habilitadas para tu cuenta. La promesa de acreditación inmediata de un proveedor no elimina la revisión del casino. Pregunta si el tiempo anunciado incluye ambas fases y qué requisitos deben estar completos antes de solicitar la retirada.
Si priorizas no abrir cuenta adicional: Bizum funciona con tu cuenta bancaria española existente. Sin configuración adicional si ya tienes Bizum activado (treinta millones de españoles lo tienen). Google Pay y Apple Pay requieren vincular tarjeta una vez, luego funcionan sin fricciones. PayPal, Skrill, Neteller requieren abrir cuenta y verificar KYC, cinco a diez minutos de configuración.
Si priorizas ingresar y cobrar mediante el mismo servicio, comprueba ambas funciones en el cajero. No todos los operadores habilitan las mismas rutas de retirada, aunque anuncien iguales marcas de pago. Tener configurada una alternativa propia evita descubrir esa diferencia después del ingreso.
Si juegas en múltiples operadores DGOJ: Bizum tiene cobertura más amplia (quince operadores y sumando). PayPal cubre menos (Casino777, Platincasino, Gran Madrid, Luckia, bwin, algunos más). Skrill/Neteller cobertura intermedia.
Cuatro variables pesan: umbral mínimo, velocidad de retiro alternativo, configuración previo requerido, cobertura entre operadores. Las cinco alternativas legales cubren todos los casos de uso que carrier billing cubría, con el añadido de cumplir DGOJ. No es degradación sino equivalencia funcional con marco legal sólido.
Cómo reconocer qué medio está pagando realmente
Pagar desde un teléfono no equivale a pagar con la factura del teléfono. Esta distinción parece pequeña hasta que llega un cargo que no esperabas. En una compra con tarjeta guardada en una cartera móvil, el dinero procede de esa tarjeta. Si confirmas una transferencia en la aplicación del banco, sale de la cuenta bancaria. En una operación de facturación del operador telefónico, el cargo se vincula a la línea o al saldo prepago. El dispositivo es el mismo; la relación contractual y la forma de reclamar cambian.
Antes de confirmar, busca tres datos en la pantalla: quién cobra, qué importe autoriza y qué cuenta o línea soportará el cargo. Una solicitud que solo enseña «continuar» y un número de teléfono no permite entender el recorrido. El mensaje posterior también debe distinguir una compra de una suscripción. Que el primer importe sea pequeño no significa que sea único. Si aparecen términos de renovación, periodicidad o servicios de terceros, revísalos antes de introducir cualquier código recibido por SMS.
El SMS que autentica y el SMS que contrata
Un banco puede enviarte un código para autorizar una operación ya iniciada. Ese mensaje no convierte el pago en facturación móvil: el código es un mecanismo de autenticación. En otros servicios, responder a un mensaje o introducir un código puede confirmar la contratación de un contenido que se cobra mediante la línea. La forma visual puede parecer idéntica, por lo que conviene leer el nombre del comercio y la descripción de la operación. Si no coinciden con lo que estabas haciendo, no continúes.
Tampoco debes comunicar el código a una persona que dice necesitarlo para comprobar tu identidad. El proveedor legítimo establece el canal donde debes introducirlo. Un supuesto agente que te pide reenviar todos los mensajes está cambiando el flujo de autorización. Si ya compartiste un código, revisa inmediatamente los movimientos del medio implicado y contacta con su proveedor. No asumas que bloquear una tarjeta resolverá un cargo ligado a la línea, ni que bloquear la línea cancelará una compra de tarjeta.
Línea prepago y contrato mensual
En una línea prepago, una compra compatible puede consumir saldo ya cargado. En un contrato mensual, puede aparecer en una factura posterior. Ese retraso hace menos visible el gasto durante el mes: el servicio se utiliza ahora y el importe se agrupa después con llamadas, datos y otros conceptos. Llevar una cuenta separada evita confundir el coste normal de telecomunicaciones con compras adicionales. El límite comercial de una línea tampoco equivale a un presupuesto adecuado para juego o entretenimiento.
La titularidad importa especialmente en líneas familiares o de empresa. Tener físicamente el teléfono no te convierte en la persona autorizada para contratar cualquier servicio a cargo de la cuenta. Si el titular es otra persona, no utilices su factura como sustituto de un medio propio. En un operador de juego se añaden sus controles de identidad y titularidad. Una confirmación técnica no elimina esas condiciones ni transforma una línea compartida en un instrumento personal de pago.
Leer una factura y documentar un cargo inesperado
Si aparece un importe que no reconoces, empieza por identificar el concepto, la fecha, la cantidad y el proveedor que figura en el desglose. Guarda una copia de la factura y los mensajes relacionados antes de borrar nada. No necesitas publicar esos documentos en redes sociales para obtener ayuda; pueden contener dirección, teléfono, identificadores de cliente y otros datos. Una reclamación útil describe la operación con precisión y facilita al proveedor localizarla sin exponer información adicional.
Separa tres preguntas: si autorizaste la compra, si el servicio se prestó y si el importe coincide con lo aceptado. Cada una puede requerir documentos distintos. Por ejemplo, una suscripción que sí contrataste pero no cancelaste plantea un problema diferente de un cargo desconocido. También cambia el análisis si el importe inicial era promocional y después se aplicó una renovación. El nombre comercial del servicio puede diferir del que aparece en la factura; pide que identifiquen la entidad responsable del cobro.
Qué pedir en la primera reclamación
Solicita el identificador de la operación, la descripción del servicio, el momento de la autorización y las instrucciones para detener futuros cargos si se trata de una suscripción. Pide un número de expediente y conserva la respuesta. «Se ha revisado» no explica qué se ha revisado. Una contestación útil permite saber si el proveedor encontró la autorización, si ha cancelado la renovación y si tramitará un reembolso. Son decisiones diferentes y conviene que queden separadas por escrito.
La devolución no debe darse por automática. Depende de la operación, los hechos y las normas aplicables. Mientras se aclara, evita contratar otra vez el mismo servicio para intentar «activar» lo que falta. Si hay riesgo de nuevos cargos, consulta cómo bloquear compras de terceros en la línea. Ese bloqueo tampoco demuestra que se haya resuelto el cargo anterior. La reclamación y la prevención de movimientos futuros deben seguirse como dos tareas distintas hasta tener confirmación de ambas.
Una cronología breve ayuda más que veinte capturas sueltas
Anota cuándo visitaste el servicio, qué pantalla aceptaste, qué mensaje recibiste y cuándo detectaste el cargo. Ordena después los documentos por fecha. Si el operador telefónico remite al proveedor del contenido, entrega la misma cronología y solicita que expliquen qué parte corresponde a cada uno. Repetir toda la historia con importes distintos por error retrasa cualquier revisión. No hace falta escribir una novela: fecha, concepto, cantidad y petición concreta suelen aportar más que una descripción indignada sin datos.
Comparar una alternativa móvil sin cambiar el presupuesto
Cuando el cajero no ofrece el método que buscabas, no es necesario abrir varios monederos ni comprar cupones por adelantado. Empieza por los medios que ya tienes a tu nombre y que aparecen habilitados. Compara el importe mínimo y el coste para la cantidad que habías previsto. Si una opción exige ingresar más, esa exigencia es una razón para descartarla, no una obligación de subir el presupuesto. El dinero que no transfieres sigue estando disponible para otros usos.
La comparación debe incluir la salida. Un método puede permitir ingresar desde el móvil con pocos pasos y exigir una transferencia bancaria distinta para cobrar. Antes del primer pago, comprueba si esa ruta requiere acreditar un IBAN, si hay retirada mínima y qué sucede si la cuenta de origen deja de estar disponible. Es más fácil aclarar esos requisitos con el saldo todavía en tu banco que hacerlo cuando una solicitud de retirada está esperando documentos.
Un ejemplo de coste con cantidades pequeñas
Supón que quieres destinar cinco euros. Una opción cobra cincuenta céntimos y acredita cinco, de modo que el desembolso total es 5,50 euros. Otra no cobra por ingresar, pero exige cargar primero diez euros en un monedero. No son alternativas equivalentes para ese presupuesto: en la segunda quedan cinco euros adicionales fuera de tu cuenta habitual, aunque todavía no se hayan jugado. Anota tanto el coste como el dinero inmovilizado y decide si esa complicación aporta algo útil.
Ahora imagina que el cajero acepta el ingreso de cinco euros pero solo permite retirar desde diez. Esa diferencia no es una promesa de que podrás doblar el saldo, ni una invitación a seguir apostando hasta alcanzarlo. Es una condición que debes entender antes de ingresar. Pregunta qué ocurre con un saldo inferior al mínimo al cerrar la cuenta y qué costes pueden aplicar. Una respuesta clara sobre esa situación concreta vale más que una etiqueta de «pago fácil».
Comodidad y control pueden ir juntos
Las aplicaciones permiten autenticar pagos con rapidez, pero una confirmación breve sigue siendo una decisión económica. Revisa el importe en la pantalla final y mantén activas las notificaciones del medio que utilizas. Si varias compras pequeñas hacen difícil ver el total, consulta el historial antes de repetir. El objetivo de un método cómodo es reducir errores, no eliminar el momento de pensar. Un botón grande puede ahorrar dos segundos; no necesita decidir el presupuesto por ti.
Cuando ya has alcanzado tu límite personal, cambiar de tarjeta, cartera o línea no cambia ese hecho. Detén los ingresos y utiliza las herramientas de control disponibles si lo necesitas. El método de pago tampoco altera las probabilidades del juego. Ninguna integración móvil hace que una pérdida sea más fácil de recuperar con otra sesión. Separar el gasto de ocio de la factura de telecomunicaciones ayuda a mantener visibles ambas cantidades y a evitar que una termine escondida dentro de la otra.
Distinguir una devolución de un cobro nuevo
Cuando una compra no se completa, el movimiento que aparece en el historial puede ser una autorización pendiente, un cargo definitivo o una devolución. Esas etiquetas describen estados diferentes. Una autorización puede reservar saldo sin haber liquidado todavía la compra; una devolución suele relacionarse con un cargo anterior. Para entender qué ha ocurrido, compara las fechas y las referencias del proveedor. No sumes un importe positivo como un nuevo ingreso hasta saber si simplemente está corrigiendo un cargo previo.
En la factura telefónica, una corrección puede aparecer como abono o descuento en un periodo posterior. Eso no significa necesariamente que se haya transferido dinero a tu cuenta bancaria. Consulta cómo aplica el proveedor esa devolución y guarda el documento donde la reconoce. Si esperabas recibir efectivo y únicamente ves un crédito contra la siguiente factura, conviene aclarar el mecanismo. El resultado económico puede parecer parecido, pero afecta al momento en que vuelves a disponer del dinero.
Separar renovación, cancelación y reembolso
Cancelar una suscripción suele referirse a impedir cargos futuros. Pedir un reembolso se refiere a un importe ya cobrado. Borrar una aplicación, por su parte, no demuestra que hayas completado ninguna de las dos gestiones. Revisa el servicio donde se contrató la suscripción y conserva la confirmación. Si el texto solo dice que has desactivado notificaciones, todavía no acredita que haya terminado la relación de cobro. Las palabras del mensaje importan más que el color verde del botón final.
Una reclamación puede incluir varias peticiones, pero conviene formularlas por separado. Por ejemplo: identificar el cargo del día concreto, explicar qué autorización lo respalda, cancelar la renovación y confirmar si procede devolver el importe. Así puedes comprobar qué ha resuelto realmente la respuesta. Si solo confirma la cancelación, no presupongas que también ha concedido el reembolso. Y si devuelve una compra, no deduzcas que ha detenido una suscripción que continúa activa bajo otro identificador.
Hacer visible el total de los micropagos
Cinco cargos de dos euros suman diez, aunque cada autorización individual parezca pequeña. Si se repiten tres veces durante el mes, el total asciende a treinta euros. Anotar únicamente la última compra oculta dos tercios del gasto. Revisa el periodo completo y separa servicios, suscripciones y compras únicas. Este cálculo no requiere una herramienta compleja: una nota con fecha, concepto e importe permite comprobar el total y compararlo con el presupuesto que habías decidido.
También importa distinguir dinero gastado de saldo cargado. Comprar diez euros para un monedero y utilizar cinco no significa que la otra mitad haya desaparecido, pero tampoco que siga disponible en tu banco. Puede haber condiciones de devolución o costes para sacarla. Mantener esa diferencia visible evita repetir recargas por olvidar que ya existe saldo en otro servicio. Antes de abrir una cuenta nueva solo por una promoción, revisa las cuentas y saldos que ya tienes.
Dispositivos compartidos y confirmaciones guardadas
En un teléfono compartido, revisa qué cuenta está abierta antes de autorizar. Una aplicación puede recordar la sesión de otra persona o proponer una tarjeta utilizada anteriormente. El nombre mostrado en la confirmación debe corresponder al titular autorizado. No basta con que conozcas el código de desbloqueo del dispositivo. Si otra persona necesita usarlo, cerrar las sesiones de pago y proteger las autorizaciones ayuda a evitar cargos involuntarios y discusiones posteriores sobre quién confirmó la compra.
Las capturas de confirmación son útiles, pero conviene guardarlas con un criterio claro. Conserva la fecha, el importe, la referencia y el estado, evitando distribuir números completos de tarjeta o documentos de identidad. Cuando el soporte necesite una prueba, utiliza su canal seguro y aporta lo pertinente. Una carpeta ordenada permite comparar el justificante inicial con la respuesta de la reclamación. No hace falta guardar contraseñas ni códigos temporales: esos datos no mejoran la prueba del pago y sí aumentan la exposición.
Cerrar una incidencia con una comprobación final
Cuando el proveedor confirme la solución, contrasta el resultado con el historial real. Comprueba que el abono tenga el importe acordado y que la renovación figure cancelada si la habías solicitado. Conserva el número de expediente hasta revisar la siguiente factura o el siguiente periodo relevante. Dar una incidencia por cerrada solo porque desapareció de la pantalla inicial puede dejar pendiente una parte del problema. Una última conciliación evita descubrir un nuevo cargo cuando ya has perdido los documentos anteriores.
Métodos de depósito en casinos online España 2026 — Comparativa
Contenido creado por el equipo de «pagoscasino-es.com»